北極は開いていきますが、すべての国に同時に開くわけではありません。 夏の海氷は縮み続け、北極の航路は季節ごとに少しずつ長く使えるようになっています。問いはもう「船が通れるか」ではなく、「誰が、何のために使い、誰が得をするか」です。このコラムはその問いに予測で答えます。どの予測にも確率と期限と確認方法を付けたので、後から当サイトを採点できます。
更新(2026年10月28日)。 このコラムを予測として書き直しました。2026年のホルムズ海峡の危機、EUのロシア産LNG禁輸、ロスネフチのボストーク・オイル事業の初出荷、2026年の航行シーズン、ダウンロードできる航海費用モデル、そして当サイトが採点する予測の一覧を加えています。
結論
- 海上航路。 ロシア沿岸の北極海航路は、季節限定でロシアが管理する航路のままで、主にロシアのエネルギーを東へ運ぶために使われます。貨物量は2030年に約5,000万トン(80%区間4,000万〜7,000万トン)と予測します。ロシア自身の目標は7,000万〜1.5億トンです。2035年まで、通過航海の数はスエズの3%を大きく下回ります。
- コンテナ。 アジア・欧州間のコンテナ船社は北極へ移りません。当サイトのモデルでは、北極がスエズより安くなるのは夏の航海の約3分の1だけで、2026年の独立した研究ではさらに少なくなります。北極が勝つのは、南の航路が閉ざされたときか、ロシアが料金を免除したときだけです。
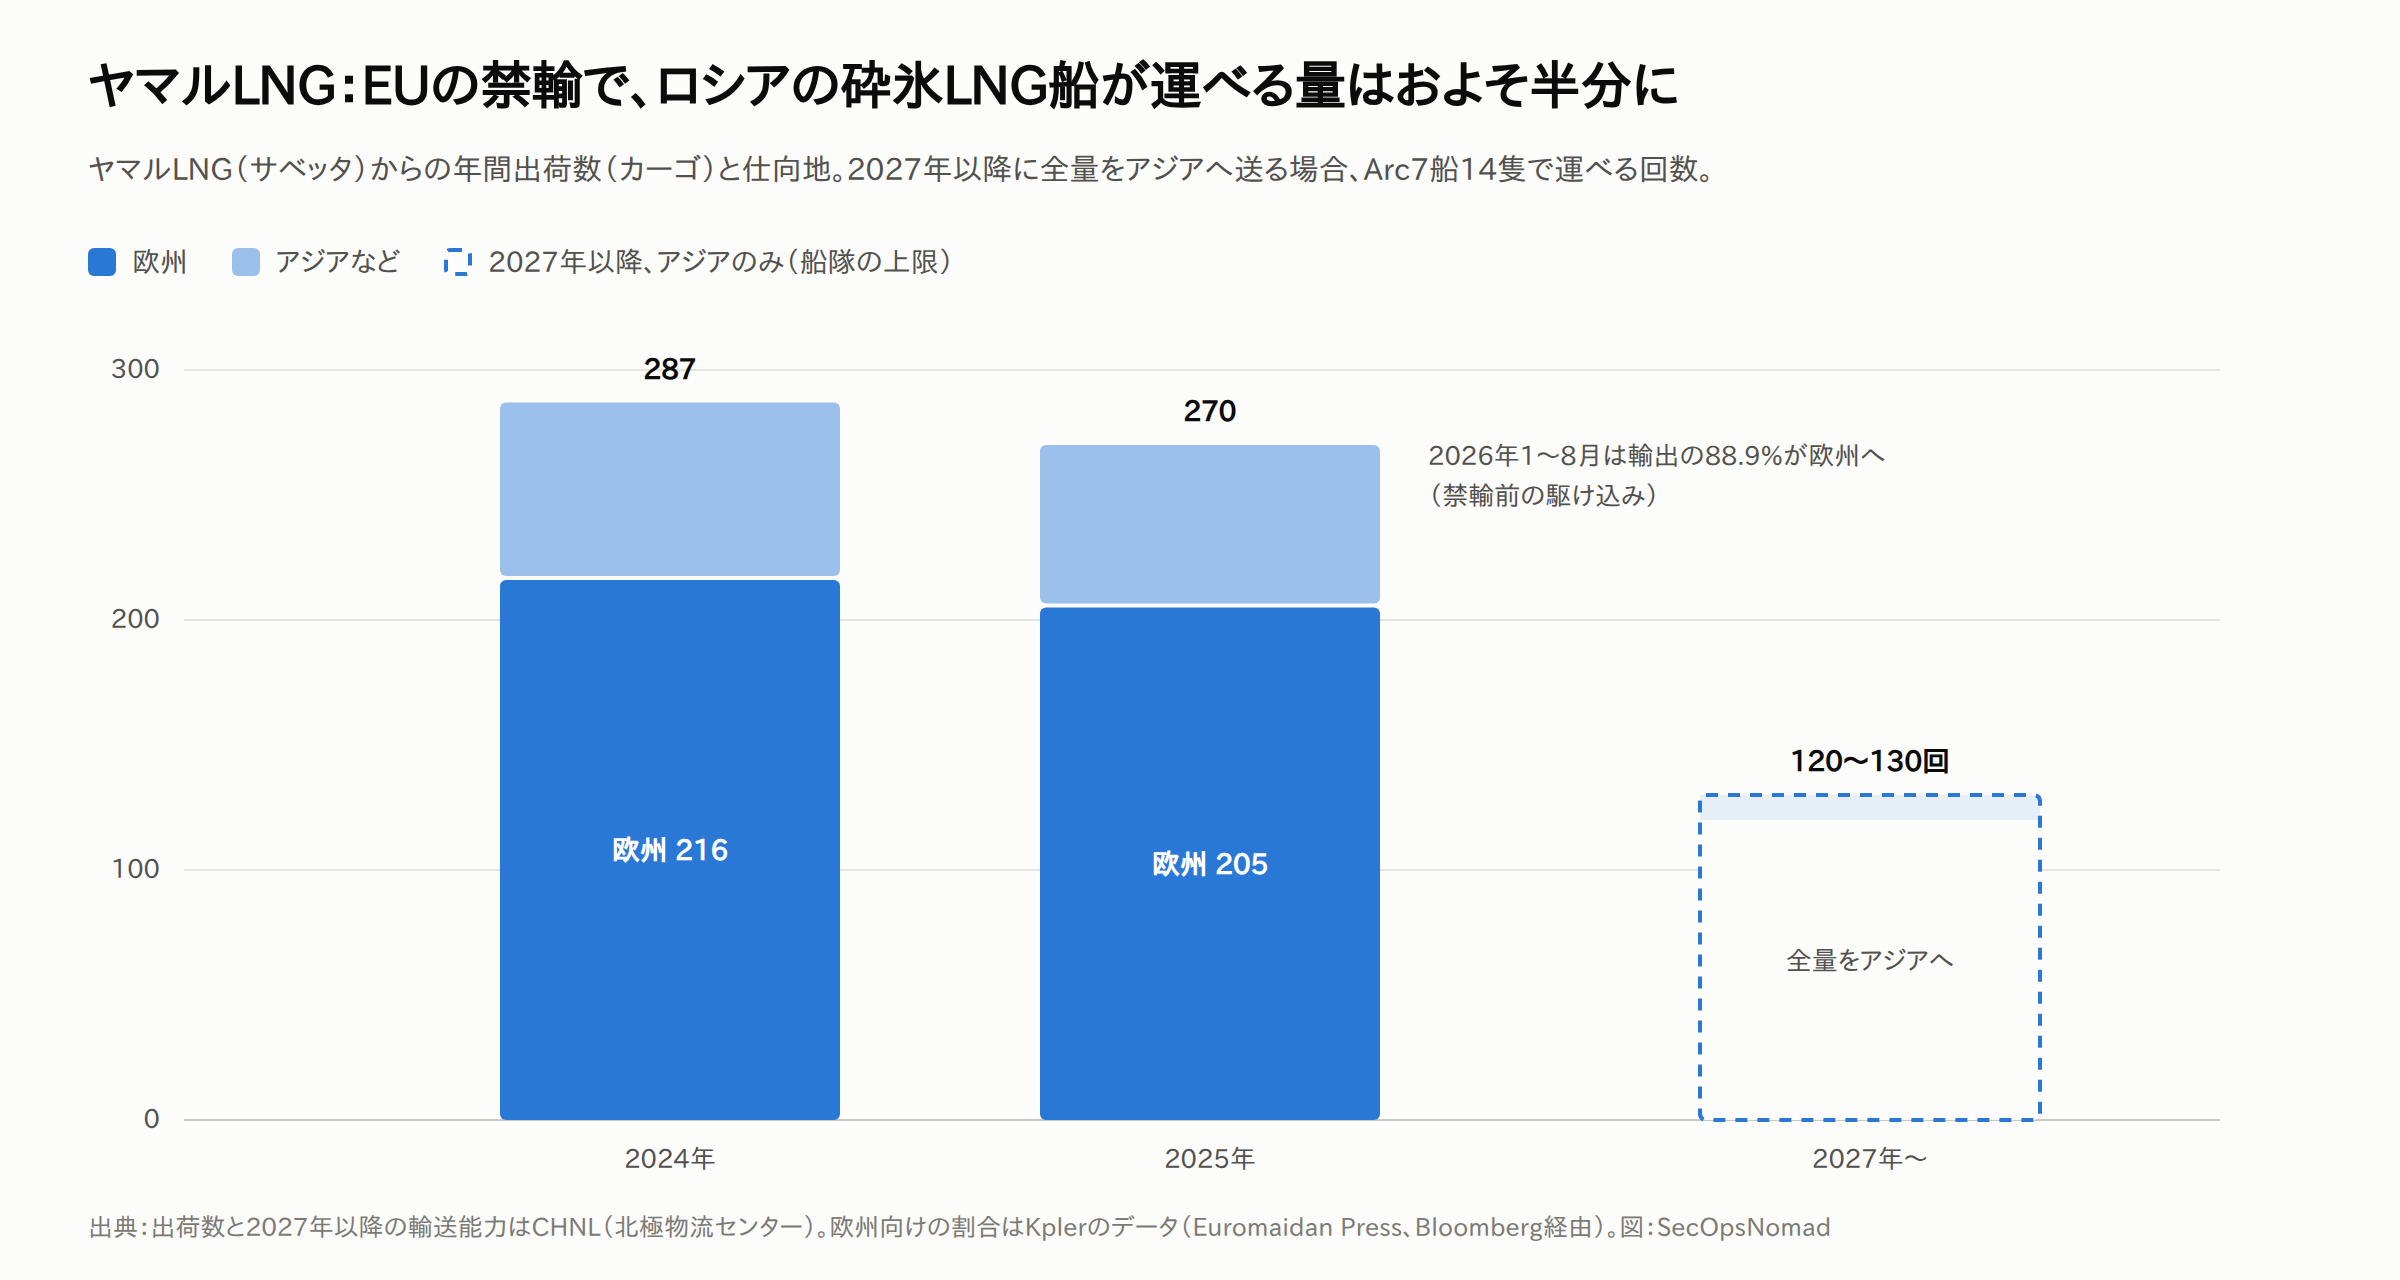
- 石油・ガス。 北極の原油とLNGは東の中国へ流れます。ロシア北極からアジアへ向かうエネルギーでは、夏の航海のシミュレーションの**93〜100%**で北極海航路がスエズより安くなります。ヤマルLNGは2027年1月1日に欧州の買い手を失い、その砕氷船隊でアジアへ運べるのは最近の量のおよそ半分です。
- 得をする国と失う国。 はっきり得をするのは中国(値引きされたエネルギー、第2の航路、影響力)とノルウェー(湾岸でもロシアでもない、信頼できる供給国)です。米国は、グリーンランドの協定とアラスカLNGが進めば得をします。ロシアは量を得ても、中国に対する交渉力を失います。日本と韓国は得失が混在します。2035年までに北極の海運で損をする国はほとんどありません。
- 2026年のホルムズ危機で、湾岸以外の原油やLNGはどれも価値が上がり、上の傾向をいずれも強めます。
2026年に何が変わったか
- 湾岸の危機。 カタールは3月2日、イランの無人機による攻撃を受けてラスラファンのLNG施設を停止し、9月下旬には不可抗力の宣言を11月下旬から12月上旬まで延長しました。IEAの10月の報告によれば、ホルムズ海峡を通る石油は9月に日量1,090万バレルで、8月の760万バレル(戦争前より1,310万バレル少ない水準)から回復しました。IEAは今年の世界の石油供給が日量580万バレル減ると見ています。IEA「Oil Market Report」2026年10月・Al Jazeera・The National
- 欧州のLNG禁輸。 EUは2026年4月25日から短期契約のロシア産LNGを禁じ、2027年1月1日から長期契約分も禁じます。ホルムズ危機の中でも、欧州委員会は撤回しないとしています。禁輸を前に買い急ぎが起き、EUの2026年1〜9月のロシア北極産LNGの輸入は過去最高の1,218万トンでした。REPowerEU・High North News・urgewald
- 過去最多の通過航海。 北極物流センター(CHNL)は9月30日までに北極海航路の通過航海を104回数え、2025年通年の103回を上回りました。通過貨物は約370万トンで15%増です。最大のグループは東向きのタンカーで、22航海、約210万トン、主に原油でした。ロシアの港に寄らないアジア・欧州間のコンテナ航海は4回で、2025年の1回から増えています。CHNLは今季を約150回、450万トン超と見込み、ロスアトムは700万トン超としています。CHNL・Container News
- ボストーク・オイルの始動。 ロスネフチは9月上旬、新しいセーベル湾の積出港で最初の原油をArc7級の砕氷タンカー「ワレンチン・ピクリ」に積みました。北極海航路を通った最初の貨物は、10月下旬に中国の煙台で荷揚げされました。S&P Global・Baird Maritime
- グリーンランド。 米国・デンマーク・グリーンランドの安全保障協定は2026年9月22日に署名されました。グリーンランド議会は10月10日に第1読会を開き、デンマーク議会は11月12日から審議し、11月19日に採決する予定です。Copenhagen Post・ロイター
- 戦争。 米国が仲介するロシアとウクライナの協議は続いていますが、停戦はありません。Al Jazeera・CFR
氷:見出しよりは遅く、計画よりは速く
夏の終わりの最小期にあたる9月の海氷面積は、1979年の平均705万km²から2026年は481万km²になりました。傾向は10年あたり約74万km²の減少で、1981〜2010年平均の約12%にあたります。2026年の日別の最小値は9月12日の460万km²で、観測史上10番目の低さに並びました。最小記録は2012年の339万km²です。北極は1979〜2021年に、地球全体のほぼ4倍の速さで温暖化しました。NSIDCのデータ・NSIDC:2026年の最小値・NASA・Rantanen et al., 2022
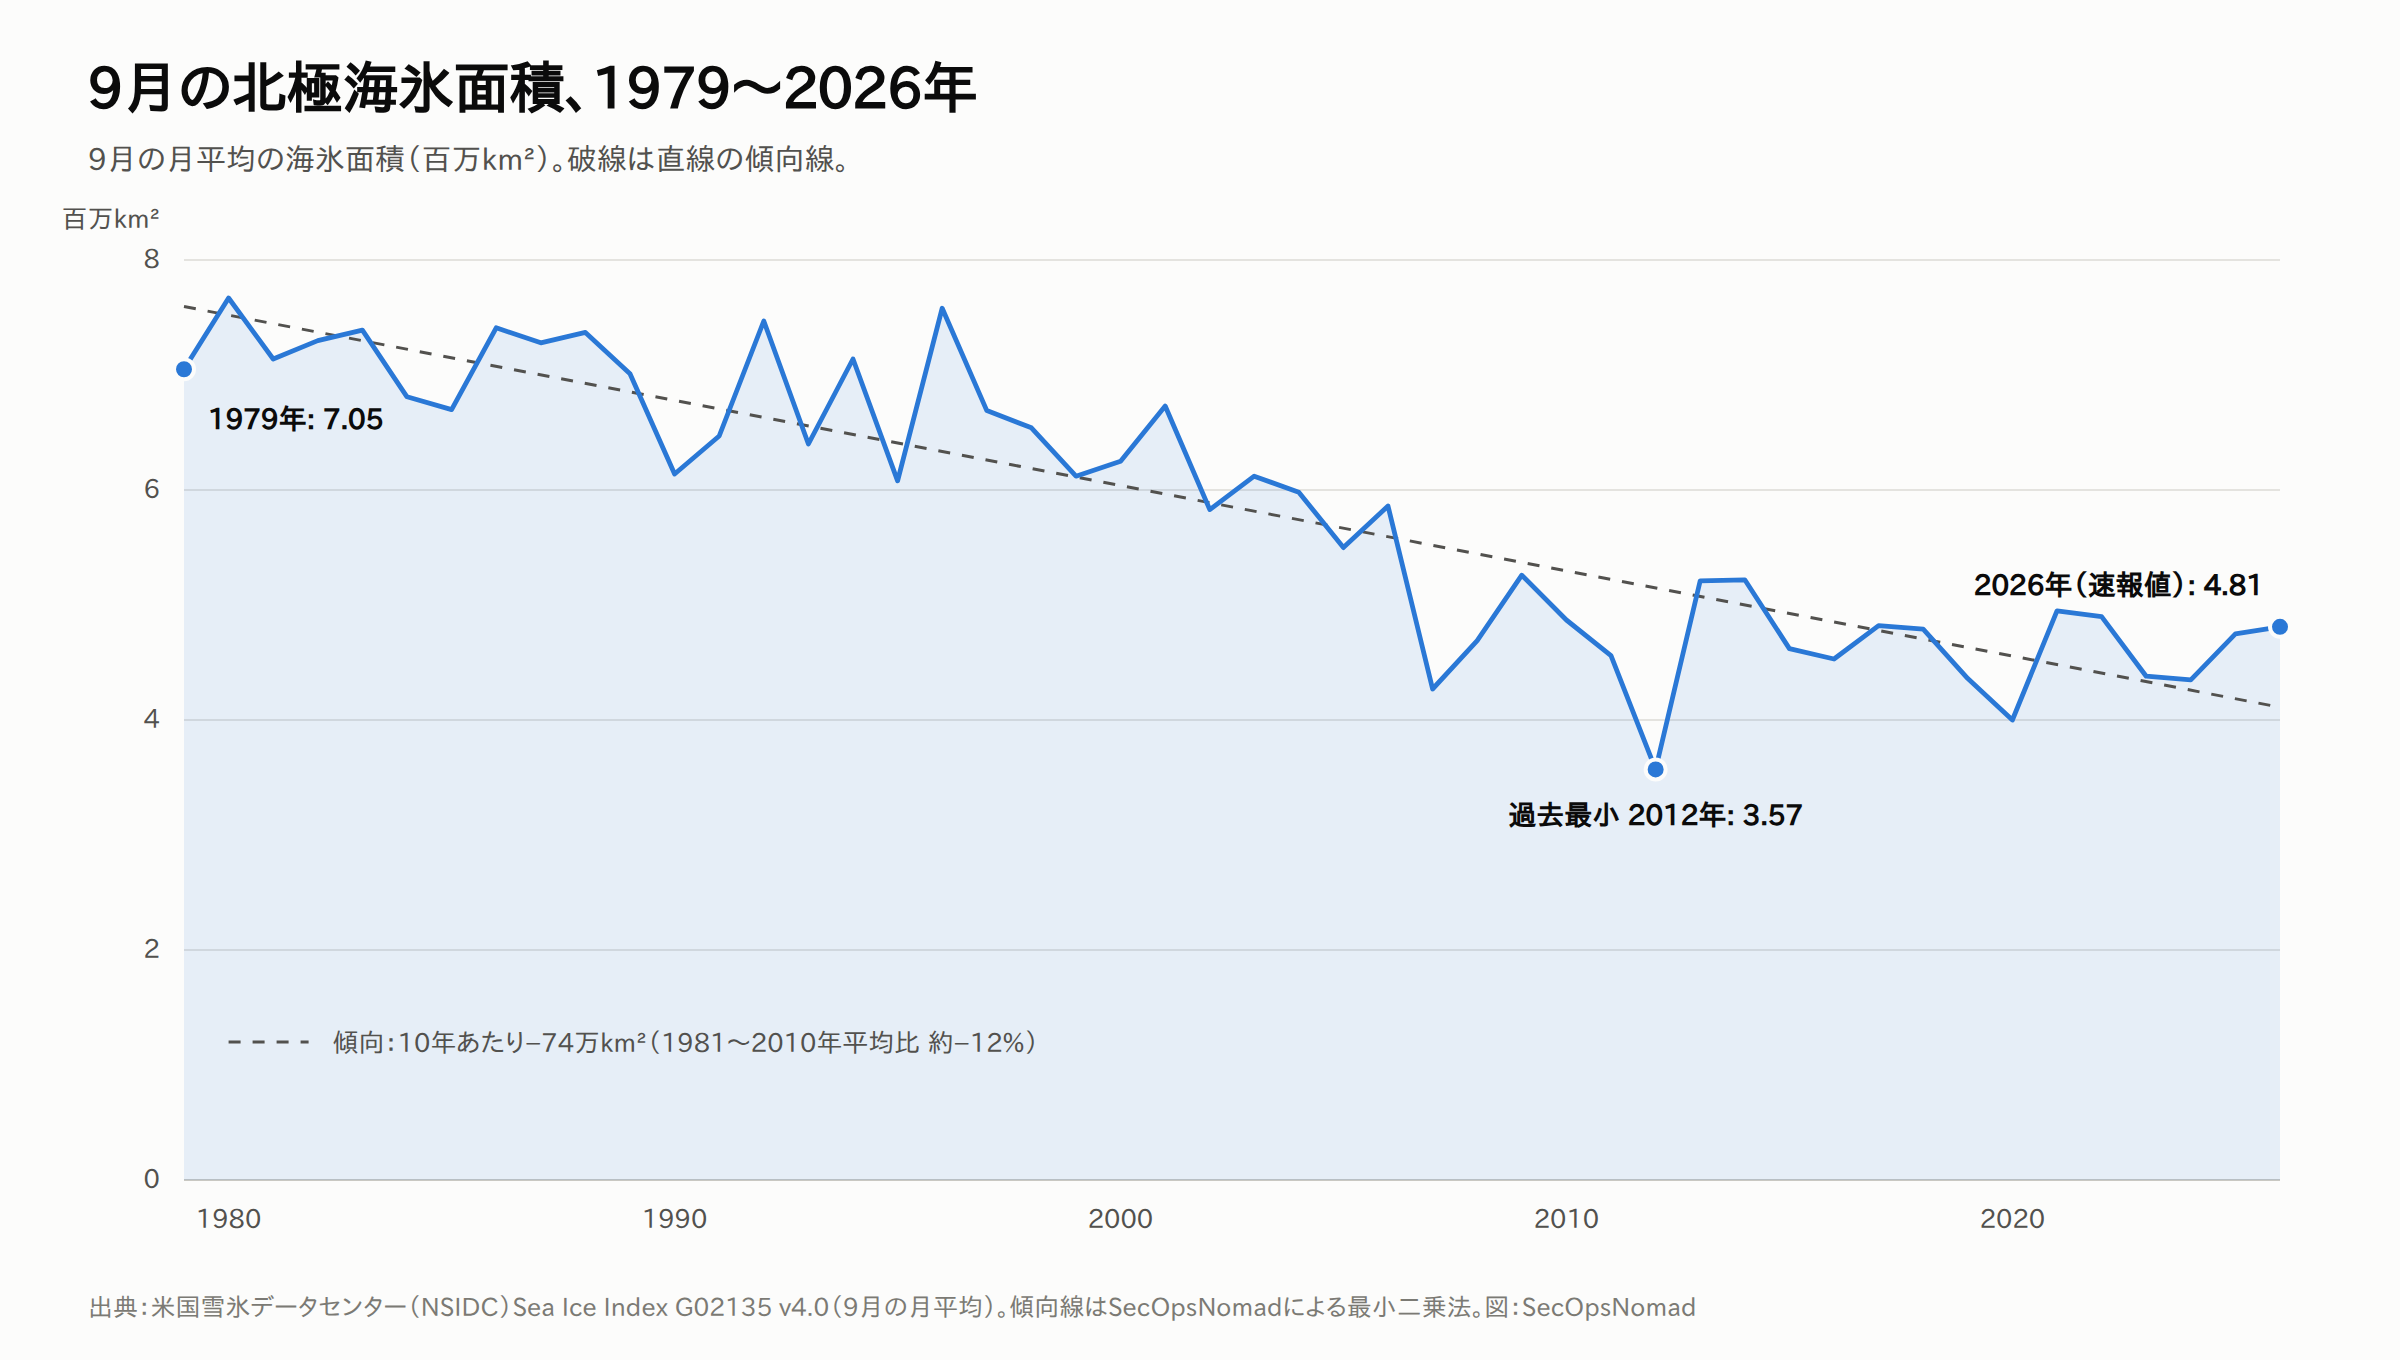
IPCCは、評価したどのシナリオでも、2050年までに少なくとも一度は9月の北極がほぼ海氷のない状態(海氷100万km²未満)になる可能性が高いとしています。モデルを観測に合わせて補正した2023年の研究は、最初の年が2030年代に来る可能性を示しています。海運にとって大事なのは、航行できる季節の長さです。気候モデルによれば、今世紀半ばには、通常の外航船がほとんどの年の9月に北極海航路を使え、軽い耐氷構造の船なら北極点の近くを横断できるようになります。そのとき、北極経由の欧州・アジア間の航路は他の航路より約10日速くなり、航行できる期間の頻度は2倍になります。それでも、氷は毎冬戻ってきます。IPCC第6次評価報告書・Kim et al., 2023・Smith & Stephenson, 2013・Melia et al., 2016
過去の実績:ロシアの目標と実際の輸送量
予測の前に、これまでの予測がどうだったかを確かめます。ロシアの予測は大きく外れてきました。
- 2018年: 大統領令は2024年に8,000万トンを目標にしました。その年の北極海航路の貨物は3,790万トンで、目標の47%でした。
- 2022年: 北極海航路開発計画は、2030年に1.5億トン、2035年に2.2億トンを掲げました。
- 2026年: ロスアトムのCEOは2035年に1.5億トンを基本ケースと呼び、第1段階では2030年に7,000万〜1.09億トンを目指しています。
貨物量は2020年以降3,400万〜3,800万トンで横ばいで、2025年は3,700万トンでした。Interfax:2022年の計画・TASS:2026年6月・ロスアトム・High North News・gCaptain・Inland Ocean
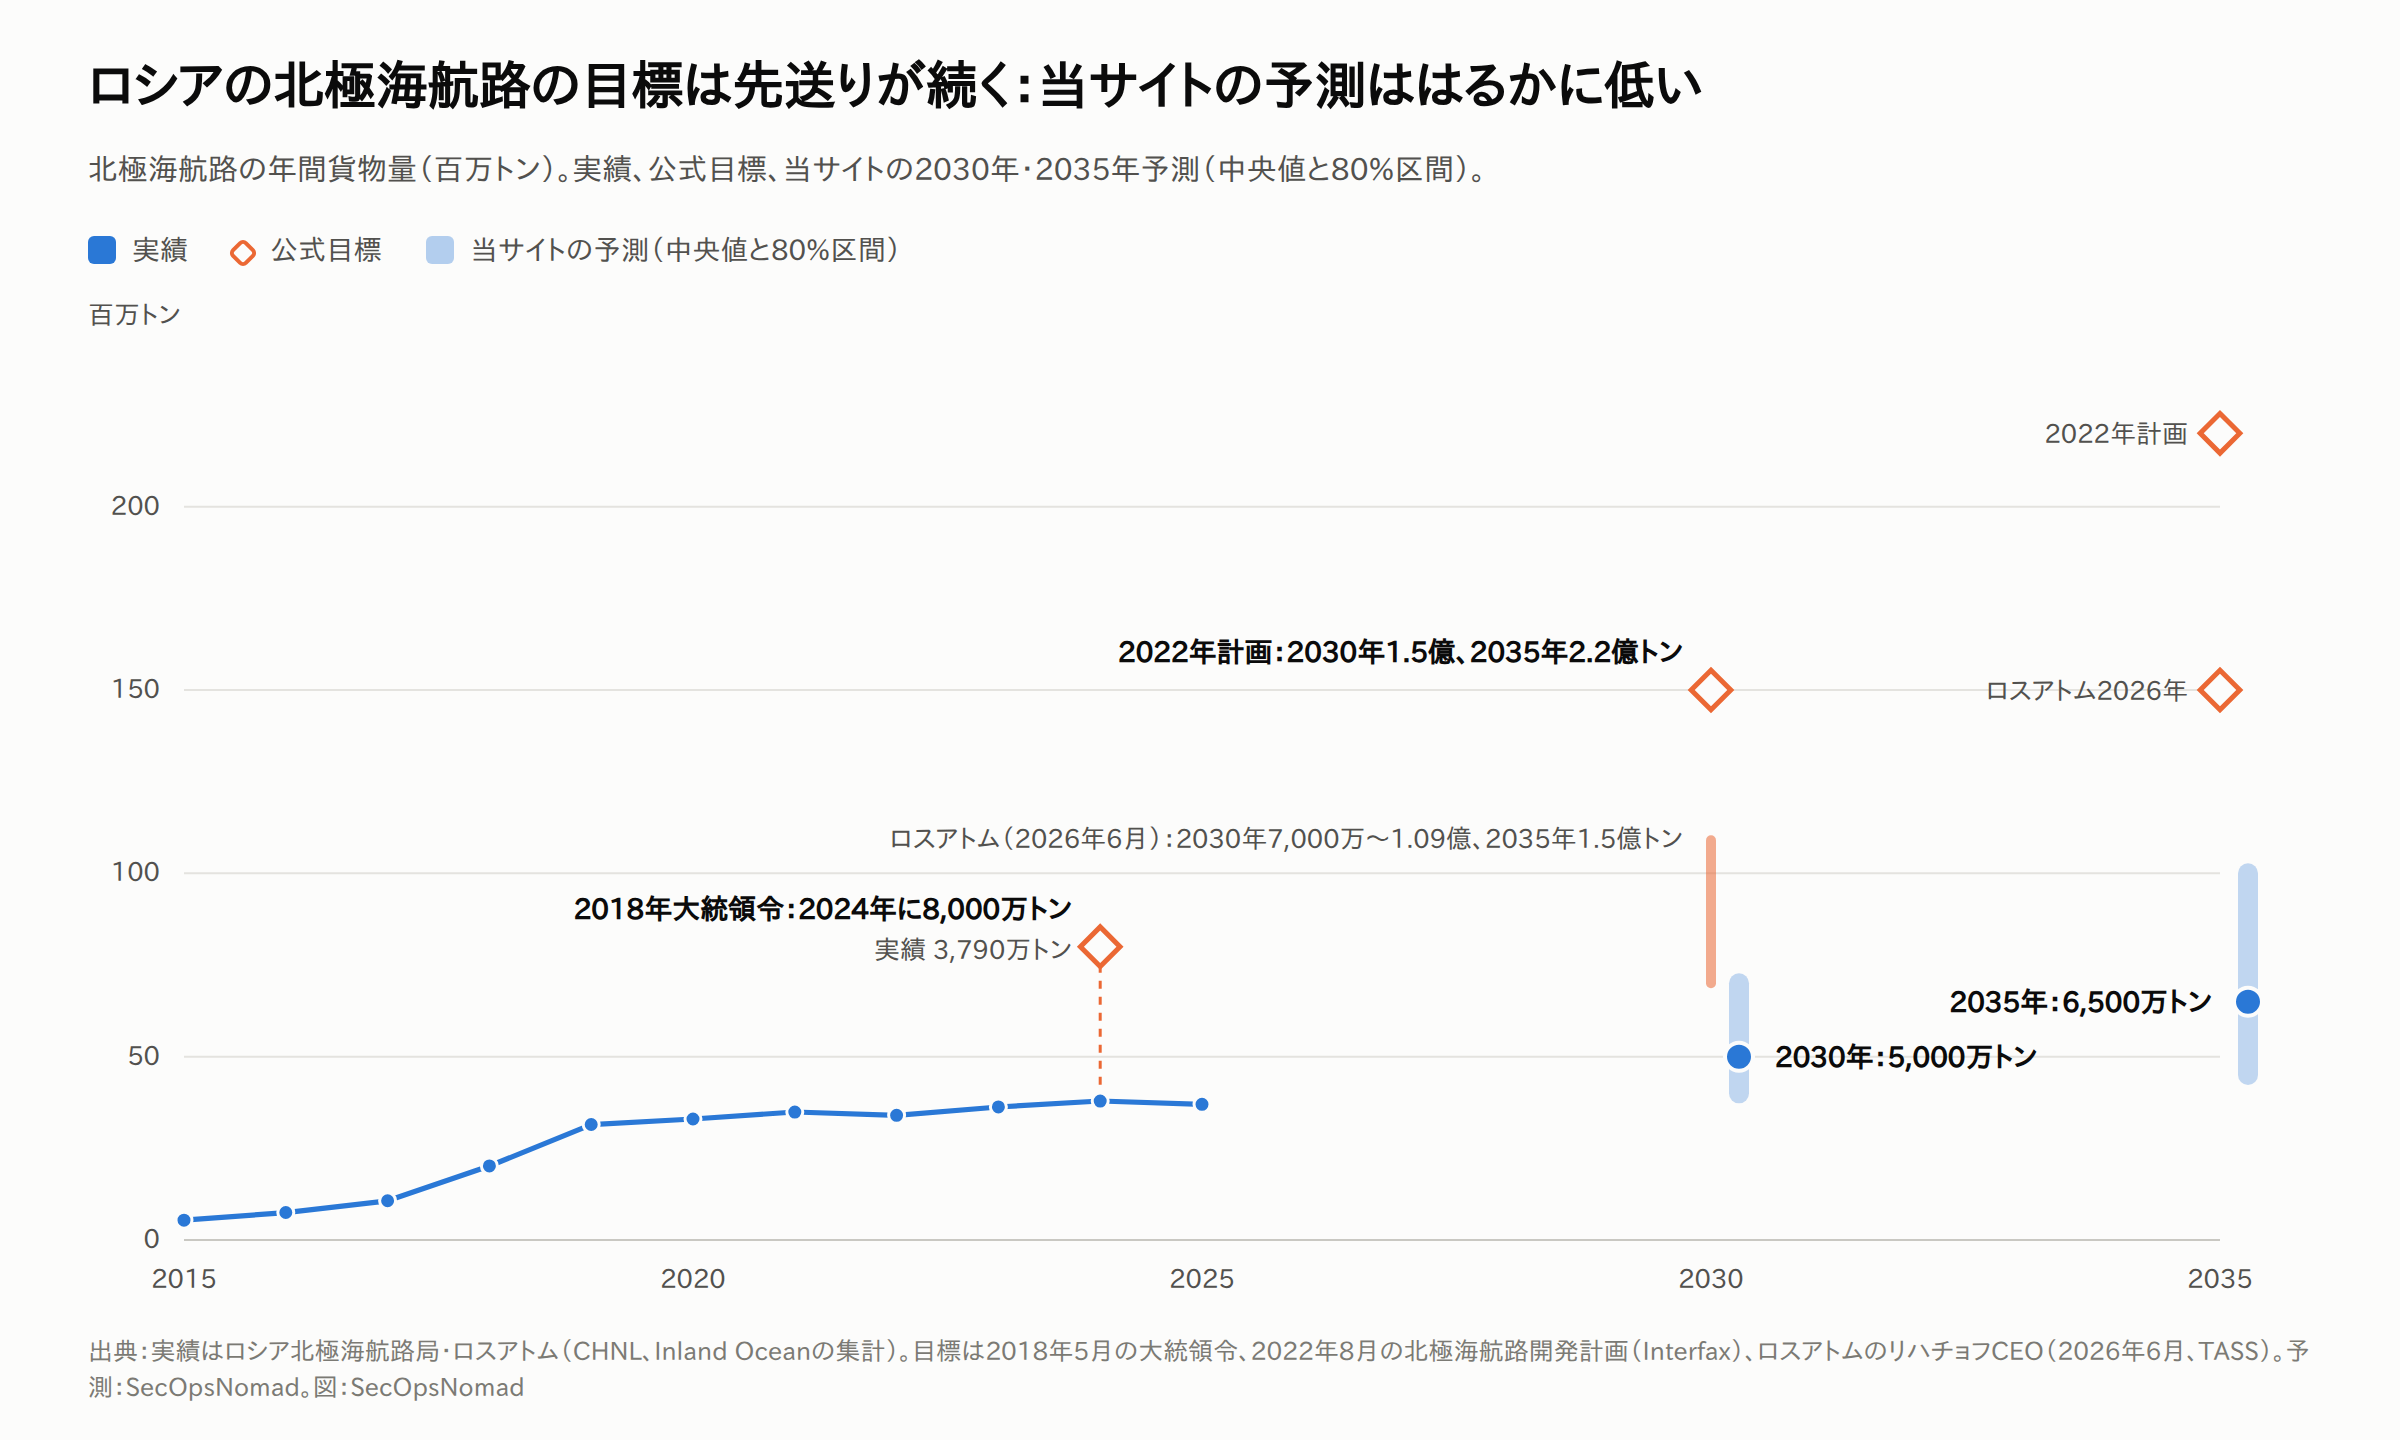
2030年に約5,000万トンとなる内訳:
| 北極海航路の貨物 | 2025年 | 2030年(当サイトの中心ケース) | 理由 |
|---|---|---|---|
| 既存の流れ:ヤマルLNG、オビ湾の原油、ノリリスクの金属、物資 | 約3,700万トン | 3,000万〜3,400万トン | ヤマルLNGは2027年に欧州を失い、砕氷船隊の能力がアジア向けの量を制約する |
| ボストーク・オイル(ロスネフチ) | 0 | 約1,200万トン | 2026年9月に初出荷。2027年後半から年3,000万トンが目標だが、砕氷タンカーが足りない |
| アークティックLNG2(ノバテク) | 100万〜200万トン | 約500万トン | 制裁下で、買い手は中国だけ。3系列目は2028年に延期 |
| 合計 | 3,700万トン | 約5,000万トン | 80%区間は4,000万〜7,000万トン。ロスアトム自身の最も低い数字である7,000万トンが当サイトの上限 |
海上航路はどうなるか
北極海航路:料金をロシアが決めるエネルギーの道
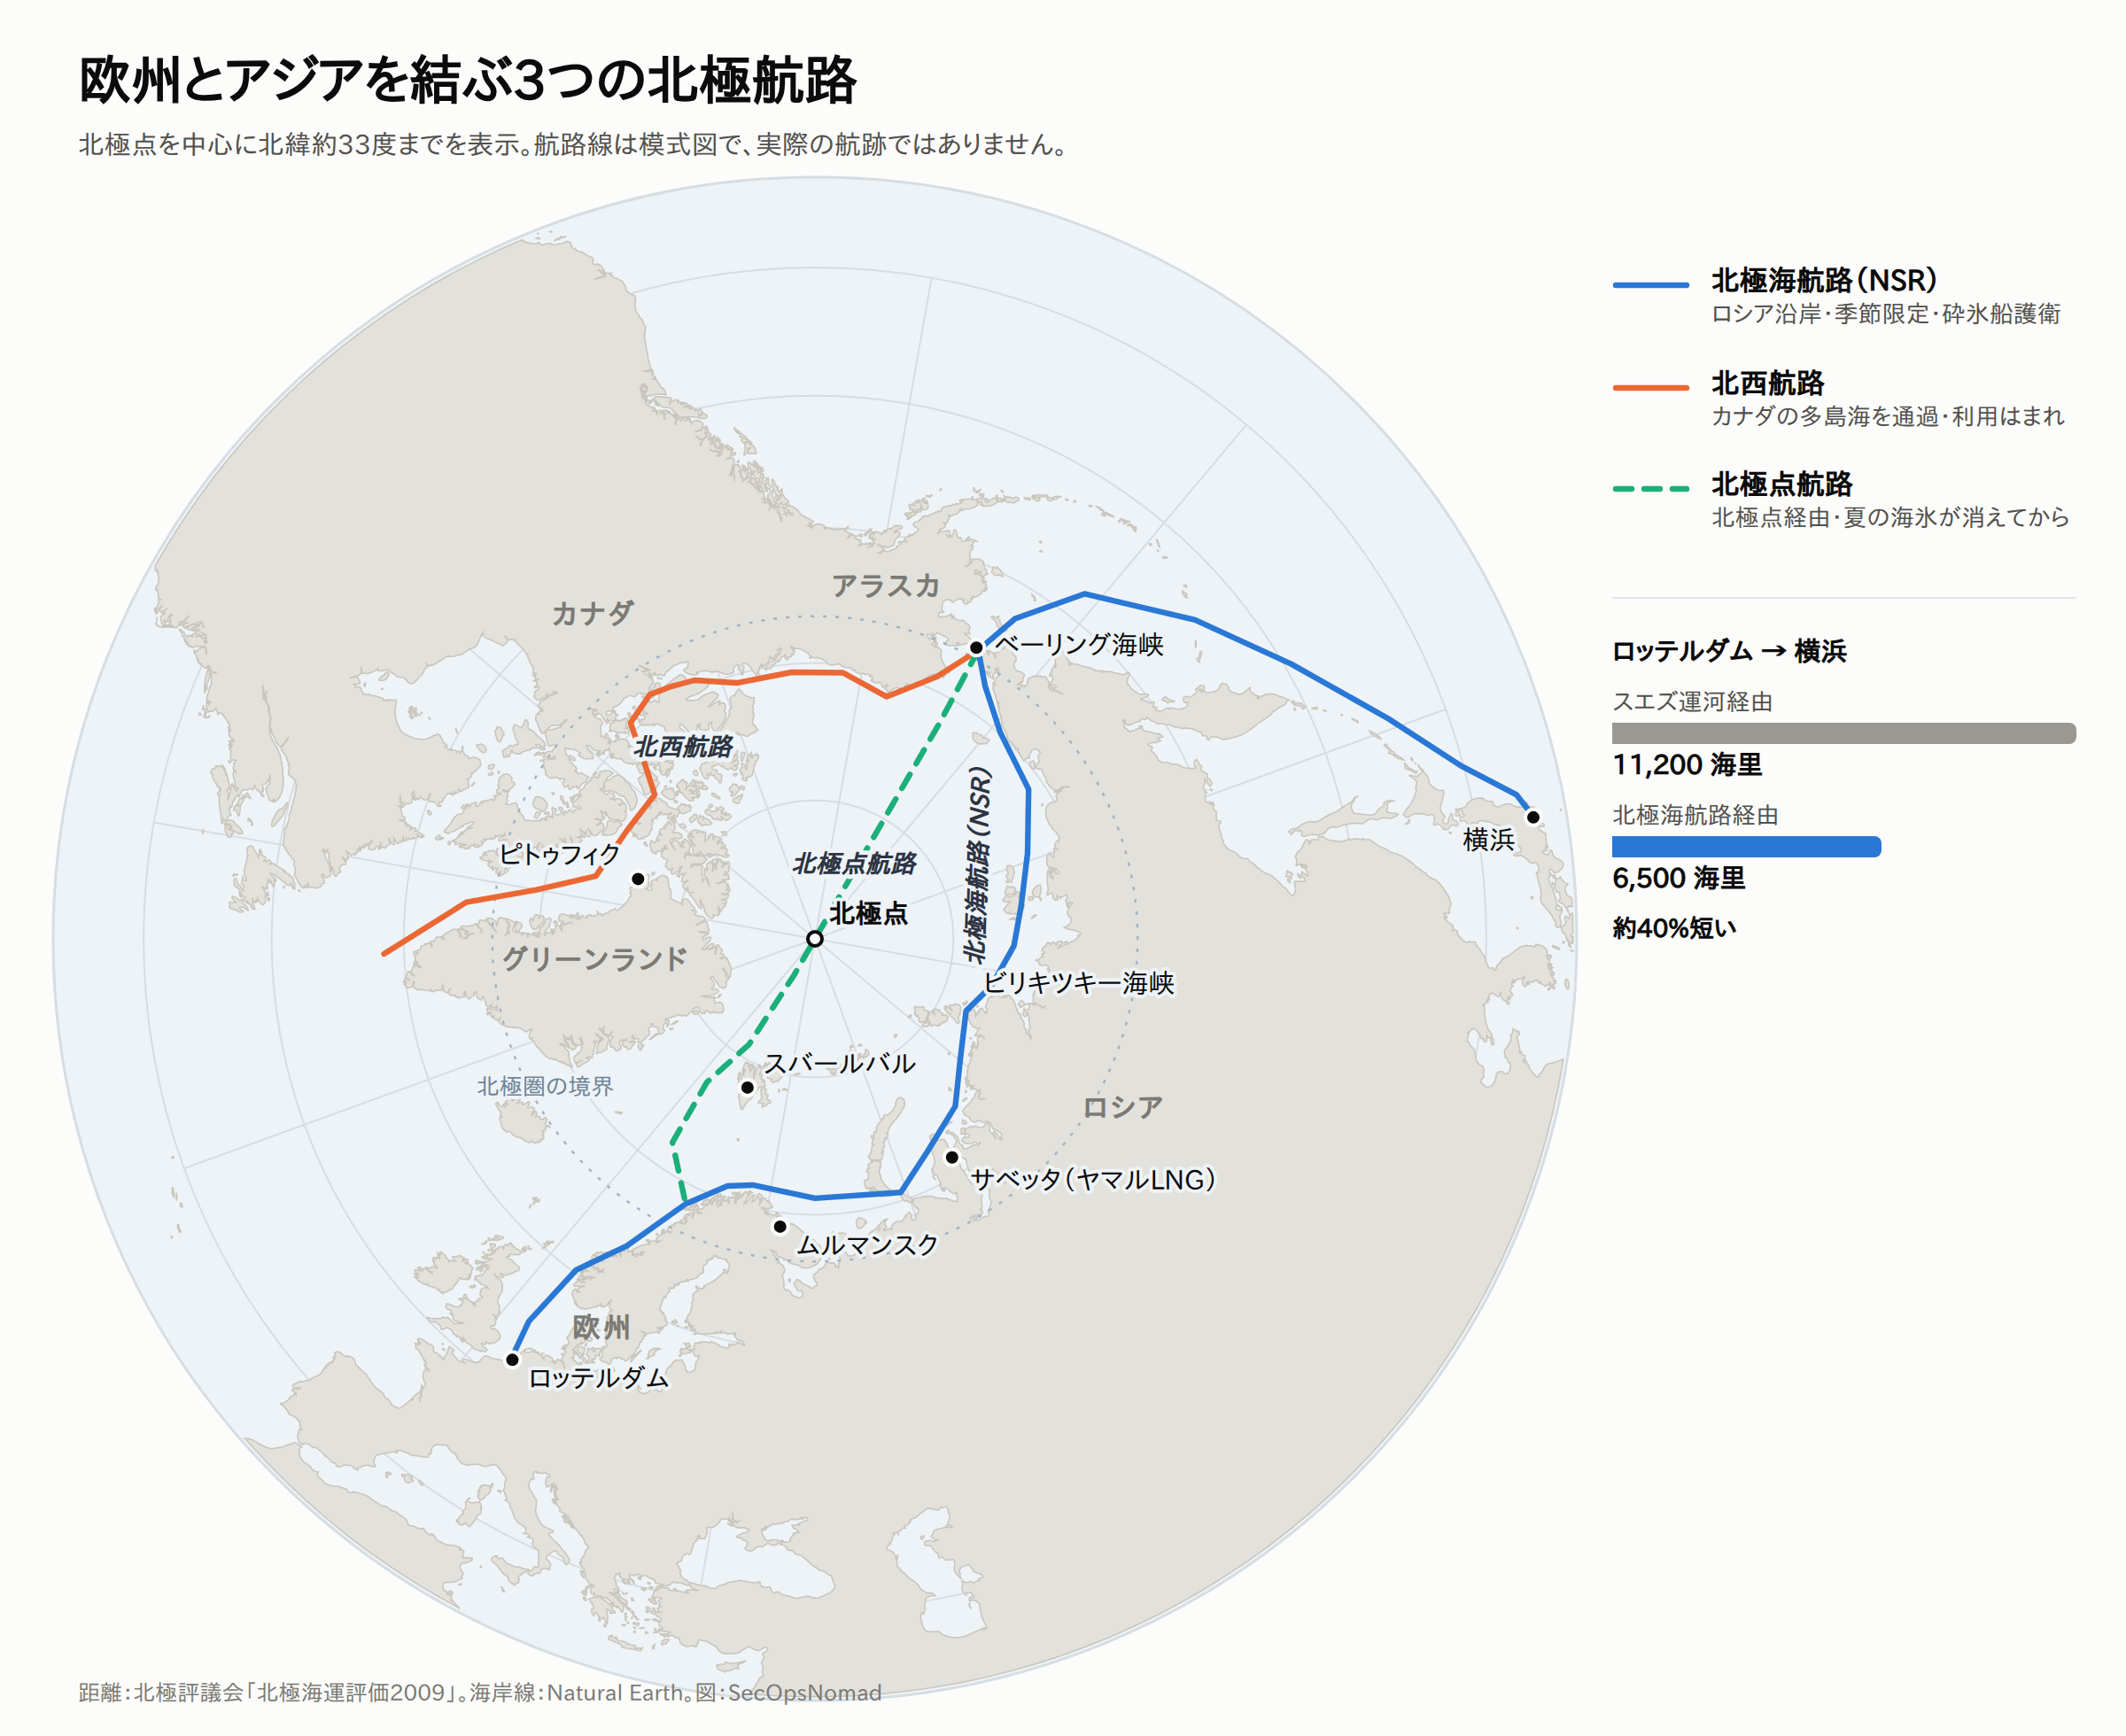
北極海航路の強みは距離です。ロッテルダム〜横浜はスエズ経由で約11,200海里、北極海航路で約6,500海里と、約40%短くなります。弱みは、季節、氷、浅い海峡、ロシアの許可、そして制裁です。どちらが勝つかを確かめるため、簡単な航海費用モデルを作り、典型的な3つのケースで夏の航海を5万回シミュレーションしました。用船料、燃料、通航料、紅海の戦争保険、北極の料金、氷による遅れを含め、それぞれを幅を持たせて引いています。北極海運評価(AMSA)・Port Economics
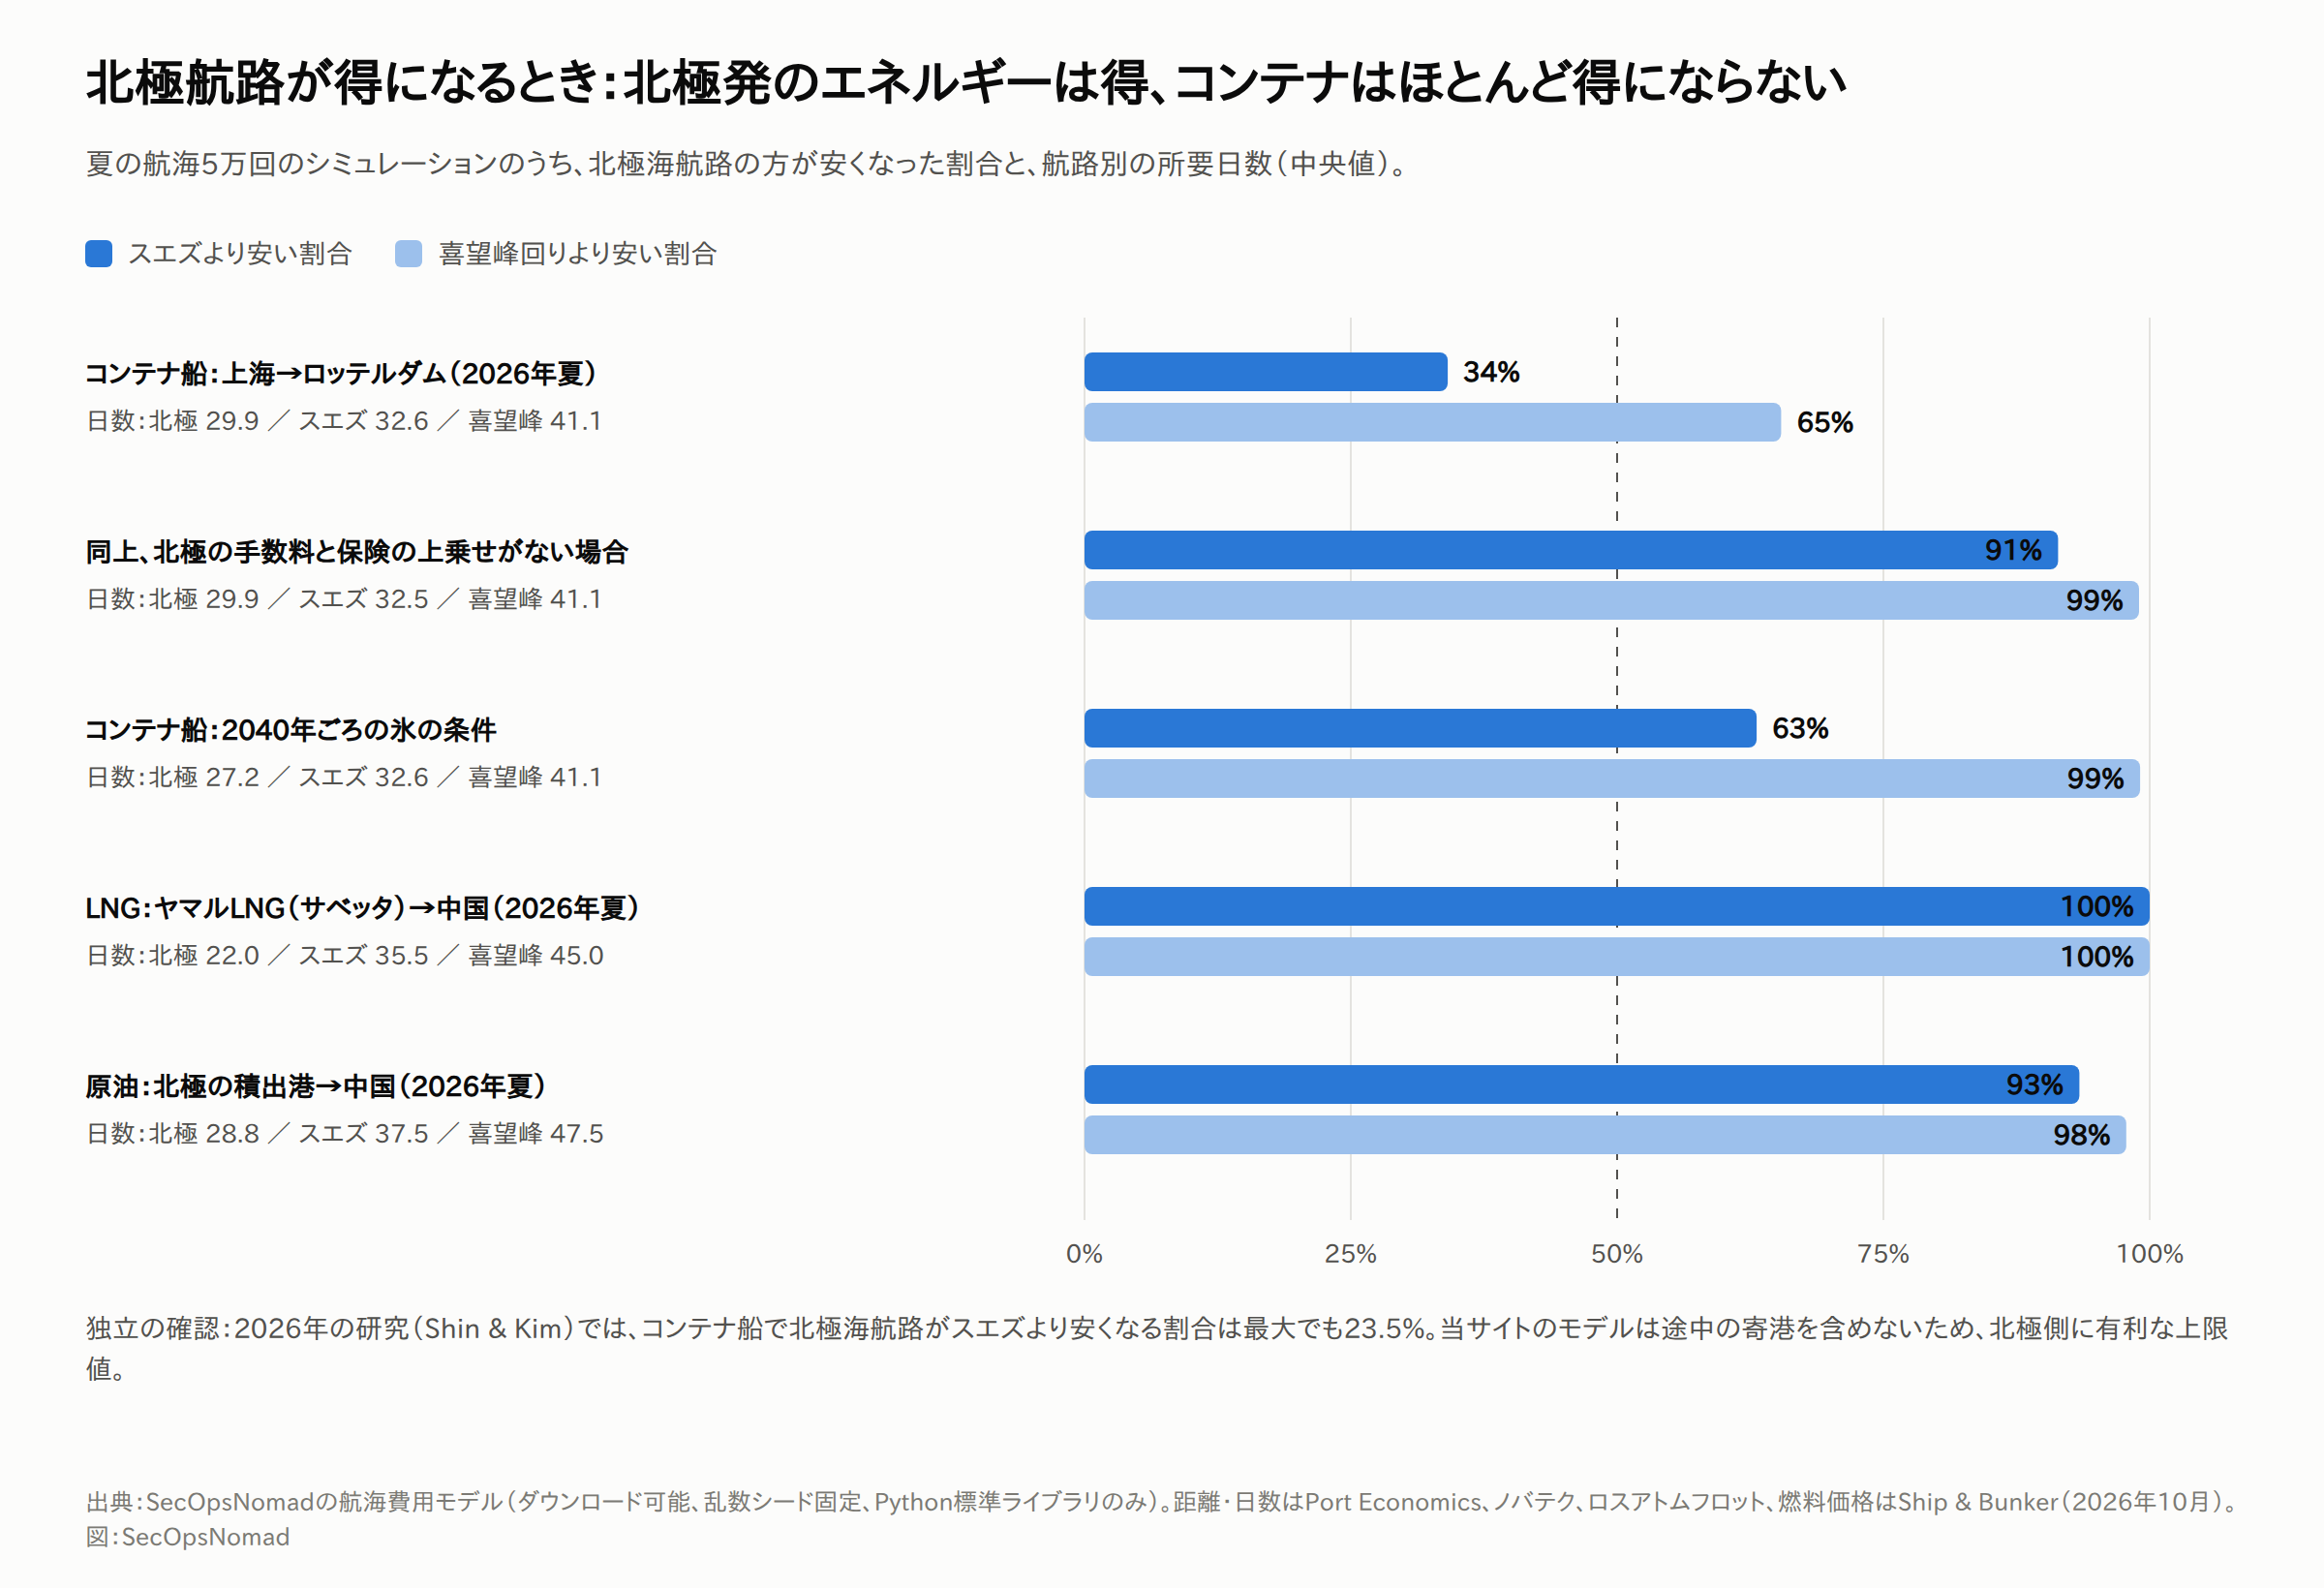
モデルから分かること:
- 北極から出ていくエネルギーでは、北極海航路がほぼ必ず勝ちます。 ヤマルから中国へのLNG船は約13日短縮でき、1航海あたりの節約は中央値で約400万ドル、紅海の戦争保険がなくても270万ドルです。原油タンカーでは93%の航海で安く、戦争保険がない場合でも84%です。貨物がもともと北極にあるので、回り道の費用がかかりません。
- 中国・欧州間のコンテナでは、たいてい負けます。 距離は25%短くても、氷の区間の低速と遅れで、時間の短縮は約3日に縮みます。そのうえ料金、耐氷船の費用、保険が燃料の節約を打ち消します。スエズより安くなるのは34%、喜望峰回りより安くなるのは65%の航海です。2026年の独立したモンテカルロ研究では、スエズより安くなる割合は最大でも23.5%、冬は1.4%でした。当サイトのモデルは、スエズ経由の航路を有利にする途中の寄港を含めていないので、上限値として読んでください。Shin & Kim, 2026
- 勝敗を分けるのは政治です。 北極の料金と保険の上乗せをなくすと、コンテナ船の91%の航海で北極海航路が勝ちます。料金を決めるのはロスアトムで、航路の立ち上げ期には、貨物が約1.09億トンに達するまで料金を低く抑えて補助すべきだと主張してきました。ロシアは中国とともに、選んだ顧客に対してこの航路を競争力のあるものにできます。市場の力ではそうなりません。Interfax・TASS
- 氷が薄くなれば有利になりますが、季節は変わりません。 2040年ごろの氷の条件では、コンテナ船がスエズより安くなる割合は63%に上がります。それでも、年に4〜5か月しか開かない航路では、毎週・通年の定期便は運べません。
予測: CHNLの集計による北極海航路の通過貨物は、2025年の320万トン(2026年は約450万トンの見込み)から2030年に約800万トン(80%区間400万〜1,500万トン)に増え、そのほぼすべてがロシアか中国のものです。2035年まで、北極海航路の通過航海はスエズの通過数の3%未満にとどまります(90%)。
コンテナ貿易:中国のすき間市場で、業界の乗り換えではない
中国の船社は夏のすき間市場を育てています。シーレジェンド・シッピングは2026年8〜10月に、寧波からフェリクストウ、ロッテルダム、ハンブルク、グディニャへの8航海を計画し、ニューニュー・シッピングは中国とアルハンゲリスクの間で最大12航海を計画しています。ロスアトムによれば、2025年にはコンテナ船「イスタンブール・ブリッジ」が寧波からフェリクストウまで20日で着きました。MSC、CMA CGM、ハパックロイドなど西側の大手は北極海航路を使わないと表明しており、荷主は通年の安定した毎週の配船を求めています。Rosatom Newsletter・Interfax・World Nuclear News
予測: マースク、MSC、CMA CGM、ハパックロイドのいずれかが2030年までに北極海航路の定期便を発表する確率は5%です。中国とロシアの夏の便は増えますが、2030年でもアジア・欧州間のコンテナ量の1%未満です。
北西航路と北極点を越える航路
- カナダの北西航路は周縁的なままです。2024年の完全な通過は38回で、ほとんどがヨットとクルーズ船でした。2019〜2024年に横断した貨物船は44隻だけです。氷に詰まりやすい狭い水路と、カナダと米国の法的な対立も残っています。予測: 2035年でも商業貨物船の通過は年30回未満(90%)。米海軍協会・ベルファー・センター
- 北極点を越える航路は、ほとんどがどの国の水域にも属さない公海を通ります。開けばロシアの管理が及ばなくなるため、中国は極地の研究と砕氷船に投資しています。予測: 商業貨物船が初めて北極海の中央部を横断するのが2040年より前になる確率は15%、2050年より前なら40%です。
スエズと喜望峰:依然として主要な道
スエズは紅海での攻撃から回復しつつあります。収入は2023年に過去最高の102.5億ドル、2024年は39.9億ドルで、2026年8月は5億6,700万ドルと前年同月比57%増、通航数も27%増えました。コンテナ船社の復帰はゆっくりです。北極が奪うのはごくわずかです。2024年のスエズの通航は13,213隻で、北極海航路は最も多い今季でも約150回です。Arab News・Mid-Trans
石油・ガス:北極のエネルギーはどこへ流れるか
原油:制裁の下で、海路で東へ
- ボストーク・オイルは最大の新しい流れです。ロスネフチは2027年後半から年3,000万トン、2030年までに5,000万トンを目標にしています。必要な砕氷タンカー(少なくとも40隻)のほとんどがまだ存在しないとの指摘もあります。予測: ボストーク・オイルの2028年の出荷が3,000万トン以上になる確率は10%。2030年の中心ケースは約1,200万トン(80%区間400万〜2,500万トン)です。The Moscow Times
- 影の船団が北へ。 2025年に北極海航路を通ったタンカーの石油は183万トンで、2024年より4.2%減りました。2026年には、ベローナが夏から秋の2か月で、2025年通年より多くの制裁対象の「影の船団」のタンカーを確認し、ウィンドワードはその8隻の船団を追跡しました。中国へ石油を運ぶ船もあれば、ナホトカ付近で積み替える船もあります。Barents Observer・Bellona・Windward
- 流れの形: 夏はロシア北極の原油が北極海航路で東の中国へ、冬はムルマンスクを経て、影の船団のタンカーで欧州を回って西へ向かいます。ホルムズ危機で、この原油はアジアの買い手にとって価値が上がり、西側による制裁の執行は難しくなります。
LNG:ヤマルは欧州を失い、大口の買い手は中国だけに
ヤマルLNGは北極最大のエネルギー輸出です。2025年の出荷は270カーゴで、その4分の3以上が欧州向けでした。2026年1〜8月は禁輸前の駆け込みで、欧州の割合が88.9%に上がりました。2027年1月1日からは、ノバテクはほぼ全量をアジアへ送らなければなりません。航海は長くなり、東向きの北極海航路は冬に閉ざされます。CHNLの推計では、Arc7級砕氷LNG船14隻で運べるのは年120〜130航海程度で、最近の量の半分に届きません。CHNL・High North News・Euromaidan Press
- アークティックLNG2の買い手は中国の北海ターミナルだけです。2025年は23カーゴ(130万トン)を送り、ロイターを引用した報道によれば2026年はこれまでに少なくとも31カーゴ(230万トン)です。中国は龍口に2つ目の受け入れ基地を準備していると報じられています。英国は北海ターミナルを制裁対象にしましたが、米国とEUはしていません。Baird Maritime・FDD・OilPrice
- EUは譲るか。 トレーダーは、ホルムズの閉鎖が長引くほど延期の圧力が強まると見ています。ただし禁輸はEU法に書き込まれており、欧州委員会は見直しを否定しています。予測: 長期契約の禁輸が予定どおり2027年1月1日に発効する確率は80%。S&P Global
- アラスカLNGは、アジア向けの西側の北極からの答えです。必要な年1,600万トンのうち1,300万トンについて、JERA、東京ガス、POSCO、CPC、PTT、トタルエナジーズなどと予備的な引き取りの合意があり、韓国は500億ドルを超える条件付きの投資を表明しています。最終投資決定はまだで、パイプラインによる最初のガスは2029年が目標です。予測: 2027年末までに最終投資決定に至る確率は40%。Anchorage Daily News・EnergyNow
- ノルウェーは目立たない勝者です。バレンツ海のヨハン・カストベルグ油田は2025年から日量最大22万バレルを生産しており、ノルウェーの原油とガスは、欧州がロシアのリスクも湾岸のリスクもなく買える供給源です。ノルウェー海洋資源局
米地質調査所は、北極に世界の未発見の石油の約13%、ガスの30%があると推定しています。その多くは沖合で、各国の水域の中にあります。どれだけ生産されるかを決めるのは、価格、制裁、買い手です。氷が減って変わるのは輸送の費用で、誰が所有するかではありません。米地質調査所
2035年までに得をする国、失う国
| 国 | 海運 | 石油・ガス | 安全保障と交渉力 | 2035年までの差し引き | 確度 |
|---|---|---|---|---|---|
| 中国 | マラッカ、紅海、ホルムズを避ける、欧州への季節限定の第2の航路 | 値引きされた北極の原油とLNG。アークティックLNG2の唯一の買い手 | ロシアの北極への影響力が増す | 得をする | 高 |
| ノルウェー | ほぼ変わらない | 湾岸でもロシアでもない信頼できる供給国。バレンツ海の原油 | 最前線のリスク:フィンマルクでは2023年に294日間GNSSの妨害 | 得をする | 高 |
| 米国 | ほぼ変わらない | アラスカLNGが建設されれば得をする | グリーンランドでの拠点の拡大。ロシアとの砕氷船の差 | 得をする | 中 |
| ロシア | 北極海航路の料金と管理 | 中国への原油が値引きで増える。ヤマルLNGは欧州を失う | 最も敏感な地域での中国への依存が強まる | 混在 | 中 |
| 日本 | 欧州への季節限定の第2の選択肢 | アラスカLNGの引き取り。アークティックLNG2の10%の権益は制裁で宙に浮く | 日本の北の海域でのロシアと中国の協力 | 混在 | 中 |
| 韓国 | 北極への玄関口としての釜山。耐氷船の造船 | アラスカLNGへの投資(進めば) | ほぼ変わらない | アラスカLNGが進めば得をする | 低 |
| グリーンランドとデンマーク | ほぼ変わらない | 鉱物資源(ゆっくり) | 米国に対する交渉力。ただし圧力も受ける | 得をする | 中 |
| カナダ | 北西航路は周縁的なまま | ほぼ変わらない | 米国との主権をめぐる対立。存在を示す費用 | ほぼ変わらない | 中 |
| フィンランド | ほぼ変わらない | ほぼ変わらない | 米国とカナダ向けの砕氷船の設計・建造 | 得をする | 中 |
| EU | 港湾がわずかに得をする | ロシア産LNGを手放し、より高く払う | ロシアへの依存が減る | 混在 | 中 |
| エジプト | 北極の通航はスエズの1%未満。紅海の安全の方がはるかに重要 | ほぼ変わらない | ほぼ変わらない | 北極による変化はほぼない | 高 |
2035年までの4つのシナリオ
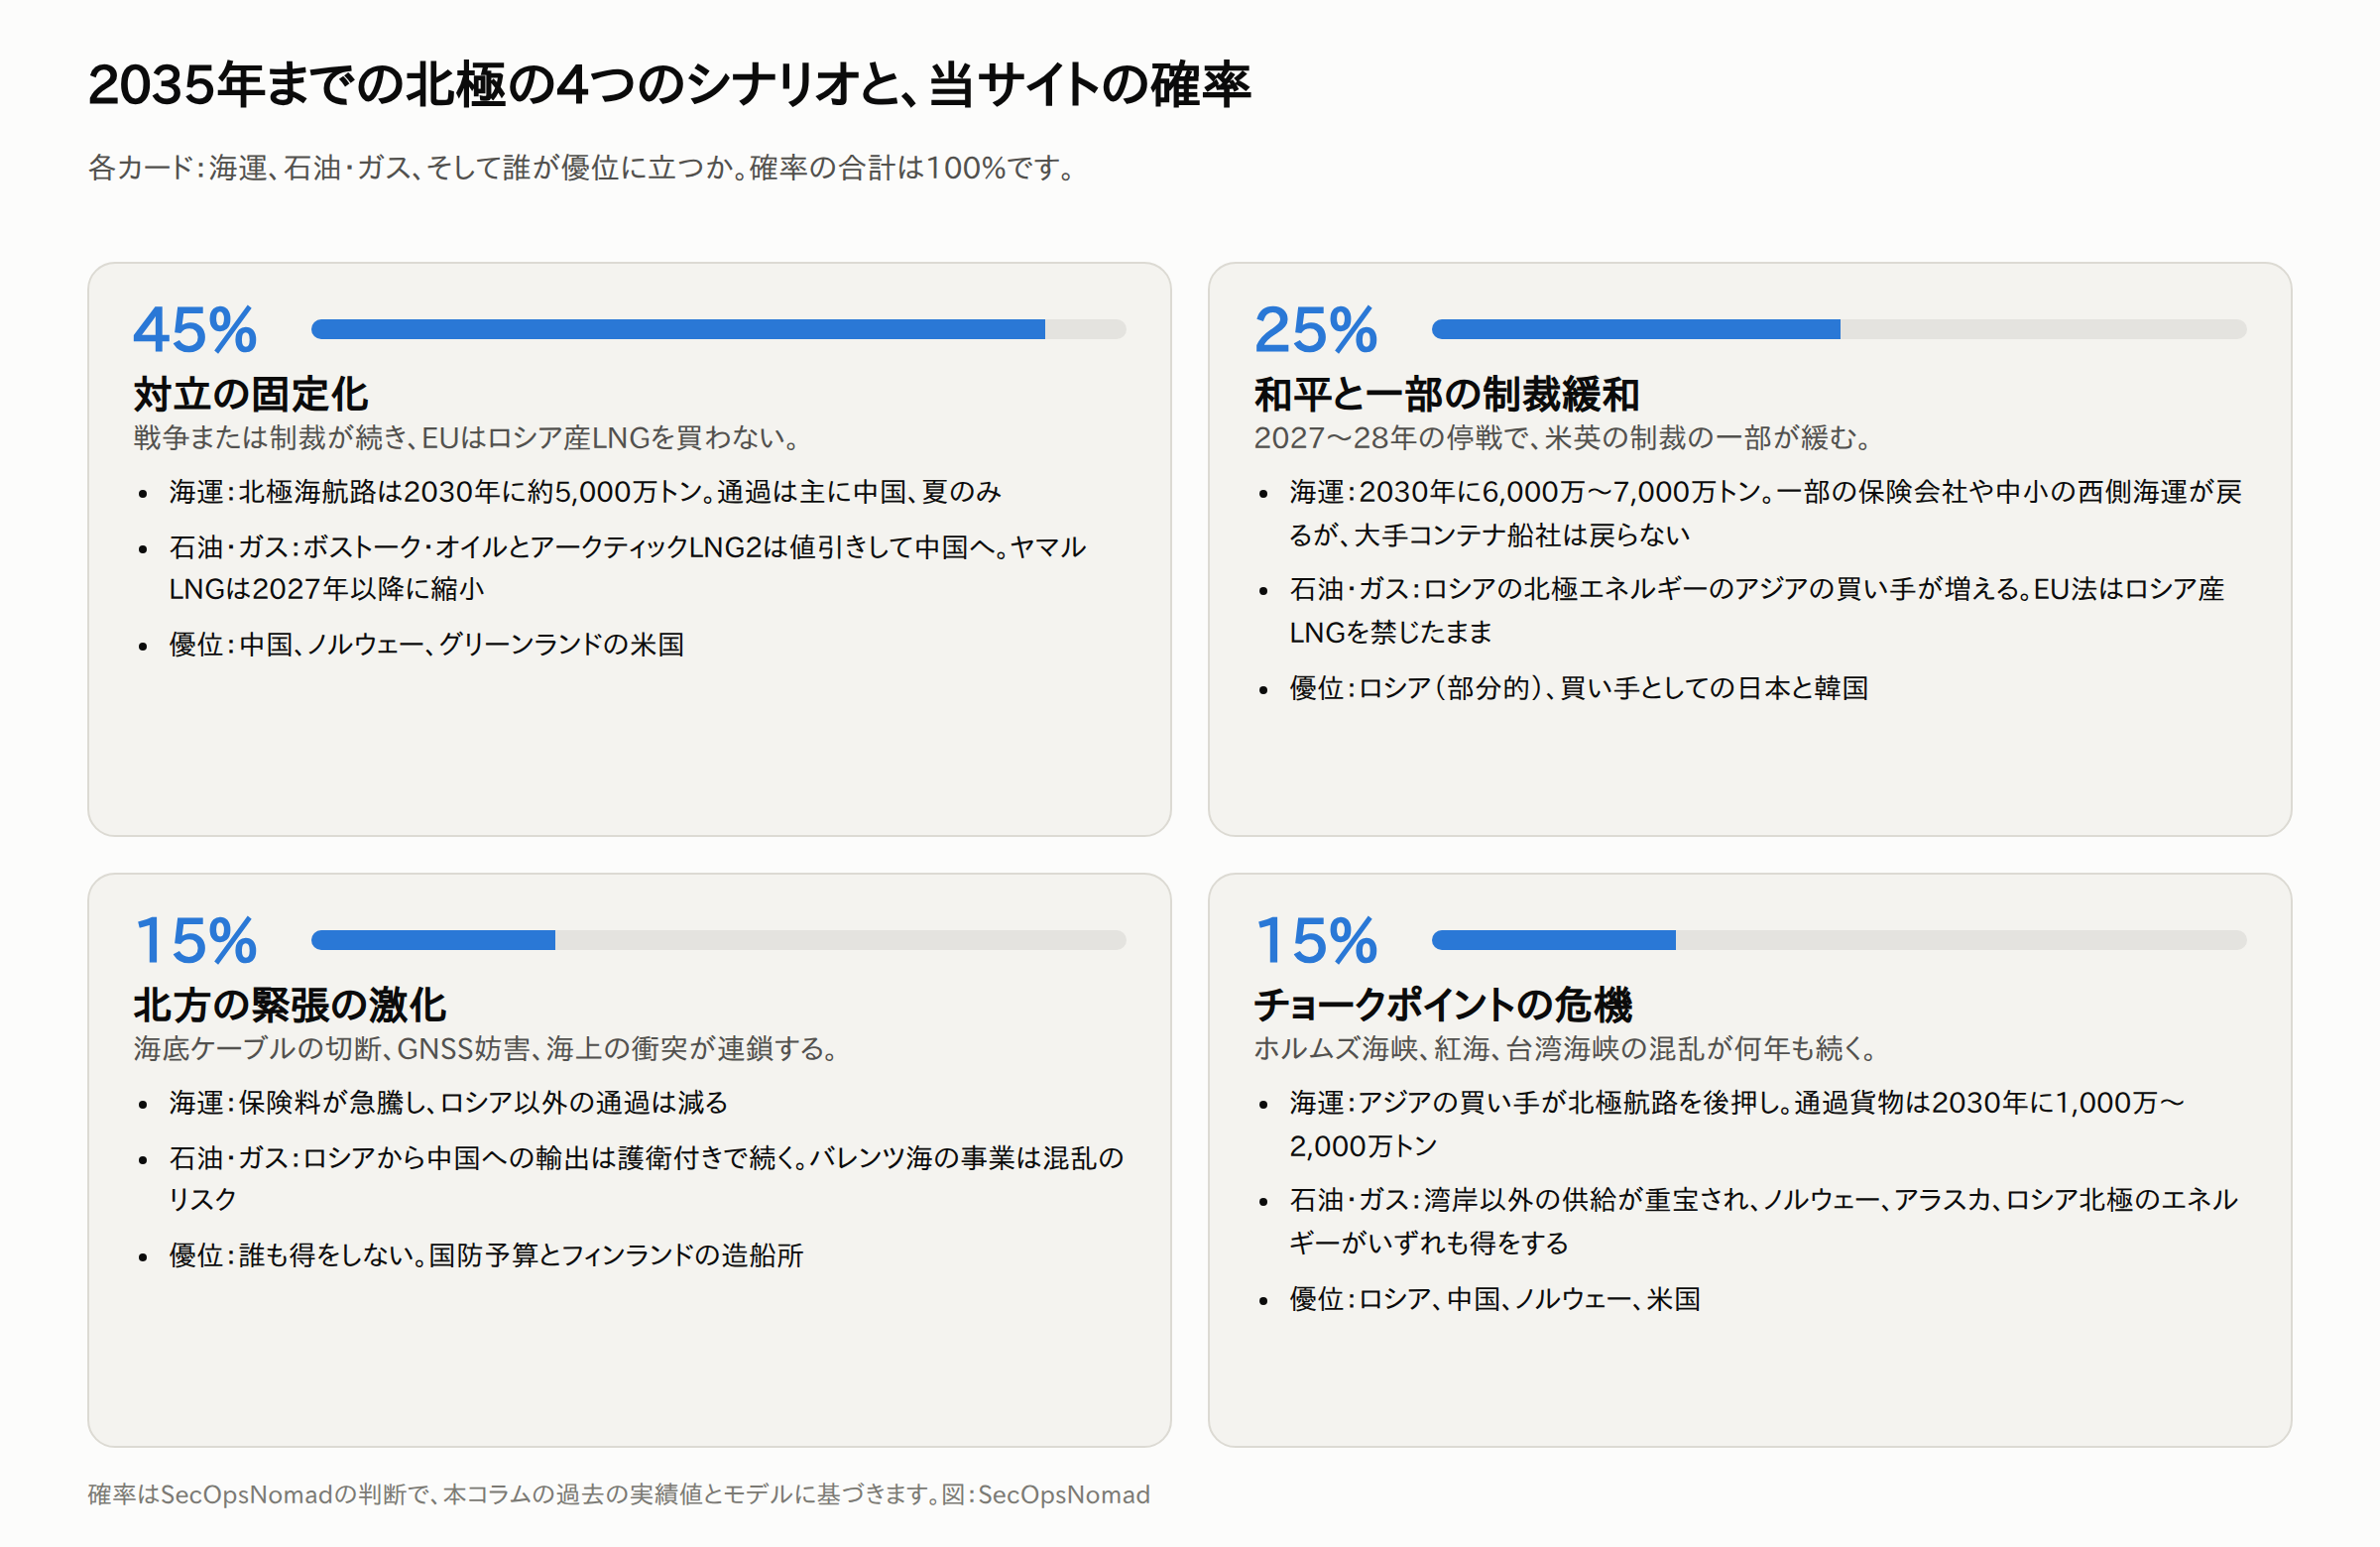
当サイトの中心ケースは1つ目、対立の固定化です。北極は、ロシアと中国のエネルギー回廊と、NATOの安全保障の領域に分かれます。見方を変える出来事:
- 制裁緩和を伴う本当の停戦なら、2つ目のシナリオに重みが移ります。アジアの買い手と一部の西側の保険会社は増えますが、EU法がロシア産LNGを締め出したままです。
- バレンツ海やスバールバル付近での、ケーブルの切断、妨害、海上の衝突の増加なら、3つ目に重みが移ります。
- 2027年半ばになってもホルムズが閉ざされている場合や、台湾海峡の危機なら、4つ目に重みが移ります。そのときは西側の海運も、北極の貨物を黙って受け入れるかもしれません。
当サイトが採点する予測
| # | 予測 | 確率 | 判定時期 | 確認方法 |
|---|---|---|---|---|
| 1 | 長期契約のロシア産LNGに対するEUの禁輸が、延期なく2027年1月1日に発効する | 80% | 2027年1月 | EU官報、欧州委員会 |
| 2 | ヤマルLNGの2027年の出荷が200カーゴ未満(2025年は270) | 70% | 2028年初め | CHNLの年間集計 |
| 3 | 北極海航路の2027年の総貨物量が、2025年の3,700万トンを下回る | 35% | 2028年初め | ロスアトムの数値(CHNL経由) |
| 4 | ボストーク・オイルの2028年の出荷が3,000万トン以上 | 10% | 2029年初め | ロスネフチ、CHNL |
| 5 | 北極海航路の2030年の総貨物量が7,000万トンに達する(当サイトの中央値は5,000万トン) | 10% | 2031年初め | ロスアトムの数値(CHNL経由) |
| 6 | マースク、MSC、CMA CGM、ハパックロイドのいずれかが2030年までに北極海航路の定期便を発表する | 5% | 2030年 | 船社の発表 |
| 7 | 2035年の北極海航路の通過航海が、スエズの通航数の3%未満 | 90% | 2036年 | CHNL、スエズ運河庁 |
| 8 | デンマークとグリーンランドの両議会が、2027年末までにグリーンランドの協定を承認する | 75% | 2027年12月 | デンマーク議会、グリーンランド議会 |
| 9 | アラスカLNGが2027年末までに最終投資決定に至る | 40% | 2027年12月 | 企業の発表 |
| 10 | 米国が2027年末までに、アークティックLNG2の貨物を買う中国の企業に二次制裁を科す | 25% | 2027年12月 | OFACの制裁リスト |
| 11 | 2035年より前に、9月の北極の海氷面積が平均100万km²を下回る年が少なくとも1回ある(2050年より前なら70%) | 10% | 2035年 | NSIDCの海氷指数 |
| 12 | 2040年より前に、商業貨物船が、ほとんどの区間でどの国の水域にも属さない北極海の中央部を横断する | 15% | 2040年 | CHNL、船舶追跡データ |
毎年、9月の海氷の最小値と北極海航路のシーズン終了の後に見直し、期限が来たものから採点します。
注目すべき兆候
| 兆候 | どこで分かるか | 影響する予測 |
|---|---|---|
| 9月の海氷の最小値 | NSIDC、毎年9月 | 11、12 |
| 北極海航路の貨物量と通過航海 | CHNLとロスアトム、毎冬 | 2〜7 |
| ロシア産LNG・原油とその買い手への、EUと米国の制裁 | EU官報、OFAC、英国と日本のリスト | 1、2、10 |
| ホルムズ海峡の流れとカタールのLNG | IEAの石油市場報告、カタールエナジー | 1、シナリオ4 |
| ボストーク・オイル向けタンカーの引き渡し | ロスネフチ、造船所、船舶追跡 | 4、5 |
| グリーンランドの協定の承認 | デンマーク議会(2026年11月19日採決)、グリーンランド議会 | 8 |
| アラスカLNGの資金調達 | グレンファーン、アラスカ州議会、韓国と日本の買い手 | 9 |
| 砕氷船の引き渡し | ロスアトム、米沿岸警備隊、フィンランドの造船所 | 3〜7 |
| ケーブルの損傷とGNSSの妨害 | ノルウェー当局、NATO | シナリオ3 |
安全保障の側面:攻撃者の視点
北極にはインフラがほとんどないため、一つひとつが重要です。ケーブル、地上局、航法信号には代わりがないことが多くあります。交通量とエネルギーの流れが増えるほど、武力攻撃に至らない程度の圧力の価値も高まります。
- 海底ケーブルの切断・損傷。 2022年1月、スバールバルとノルウェー本土を結ぶ2本のケーブルの1本が損傷しました。ロシアの漁船が何度もケーブルの上を通過していましたが、関係は証明されていません。これらのケーブルは、極軌道衛星の主要な地上局SvalSatにつながっています。FDD
- 衛星測位の妨害。 ロシアと国境を接するノルウェーのフィンマルクでは、2023年に294日間GPSの干渉が記録され、2019年の48倍でした。High North News・Barents Observer
- 位置の偽装。 船の衛星測位やAISの信号を偽れば、制裁対象の影の船団のタンカーや、北極の原油を動かし続ける洋上での積み替えを隠せます。産業制御の用語では、ATT&CK for ICSの報告メッセージの偽装(T0856)や監視の喪失(T0829)に近い手口です。
- 北極の事業者へのサイバー攻撃。 港湾、LNG施設、砕氷船の運航会社、海運会社は、フィッシング(T1566)、公開システムの脆弱性の悪用(T1190)、委託先の侵害(T1195)を通じて、諜報と圧力の標的になります。
- 制裁の抜け穴の悪用。 ペーパーカンパニー、船籍の変更、洋上での積み替えによって、制裁対象の北極のエネルギーが買い手に届きます。取引に関わるすべての企業にとって、安全保障だけでなく法的なリスクでもあります。
安全保障の側面:防御側の対応
- 北極への依存を洗い出す(Third-party Risk、IT Operations)。 北極海航路で輸送する委託先や、そうした船を持つ委託先はどこか。北極の地上局に依存する衛星、気象、地球観測のサービスはどれか。時刻をGNSSから得ているシステムはどれか。
- 航法信号と時刻信号を信頼できない入力として扱う(IT Operations、OT)。 複数の時刻源とホールドオーバー機能付きの時計を使います。時刻のずれの急変やGNSSの受信喪失で警告し、船隊や物流の追跡では、物理的にあり得ない位置の飛びやAISの長い空白を検知します。
- 回線を失ったときに備える(IT Operations)。 北極のケーブルや地上局を通るデータが1週間遅れたらどうなるかを試し、復旧時間と代替経路を契約に書き込みます。
- 制裁のリスクを審査する(Legal / Privacy、Third-party Risk)。 北極のLNG・原油事業、北極海航路の運航者、船籍を変えたタンカー、北海のような受け入れ基地を審査の対象に含めます。北極海航路を使わないという約束と、自社の物流が矛盾していないかも確認します。
- 見出しではなく予測で経営層に説明する(全チーム)。 北極を、ホルムズ、紅海、台湾海峡と同じリスク登録簿に載せ、見直しのたびに上の兆候と結び付けます。
日本への示唆
- エネルギー安全保障。 2025年の日本の原油輸入日量236万バレルのうち222万バレル、約94%が中東からでした。ホルムズ危機で、2026年には備蓄の放出を余儀なくされました。アラスカLNGからサハリンまで、北極と北太平洋からの供給の重みが増しています。JERAと東京ガスはアラスカLNGと予備的な合意を結んでいます。Argus・World Oil
- 宙に浮いた権益。 JOGMECと三井物産が出資するジャパン・アークティックLNGは、アークティックLNG2の10%を持っていますが、その買い手はいまや中国だけです。ロシアの北極のエネルギーに関する制裁の判断は、日本企業に直接影響します。
- 海運。 スエズと紅海を避ける欧州への夏の航路は、一部の貨物には使える選択肢です。通年の航路の代わりにはならず、使うにはロシアの許可に頼ることになります。
- 科学と安全保障。 JAMSTECの新しい研究砕氷船「みらいII」は2026年12月18日に引き渡され、2027〜28年に北極点付近、2029年に北極海横断の航海を予定しています。北極でのロシアと中国の協力は、日本の北の海域にも及びます。ジャパンタイムズ
予測が外れるとすれば
- 氷。 年ごとの変動が大きく、極端に暖かい年や寒い年が続けば、近い将来の数字は動きます。
- データ。 北極海航路の貨物や通過の数字の多くは、ロシアの国の情報源か、それに頼る分析者によるもので、2026年の数字は暫定値です。
- 戦争と制裁。 和平や、中国の買い手に対する米国の判断で、ロシアの見通しは数か月で変わり得ます。
- ホルムズ。 湾岸の危機そのものは予測していません。早く再開すれば北極のエネルギーの優位は弱まり、閉鎖が長引けば強まります。
- モデル。 入力は相場ではなく幅です。用船料、北極の料金、保険の幅は当サイトの判断で、南の航路の途中の寄港は含めていません。誰でも数字を変えられるように公開しています。
データとコード
- 航海費用モデル(Python、標準ライブラリのみ):
python3 arctic-route-economics.pyで実行します。数秒で、下の結果ファイルを書き出します。 - 出力(JSON):本コラムのモデルの数字は、すべてこのファイルから来ています。乱数シードが固定されているので、何度実行しても同じになります。
出典
- 米国雪氷データセンター:2026年の北極海氷の最小値と9月の面積データ G02135 v4.0。NASA:北極海氷の最小面積
- Rantanen et al.(2022):北極は地球全体のほぼ4倍の速さで温暖化(英語)。IPCC第6次評価報告書第1作業部会:政策決定者向け要約(英語)。Kim et al.(2023):低排出シナリオでも海氷のない北極(英語)
- Smith & Stephenson(2013):今世紀半ばに航行可能になる新しい北極横断航路(英語)。Melia, Haines & Hawkins(2016):海氷の減少と21世紀の北極横断航路(英語)
- IEA:石油市場報告 2026年10月(英語)。Al Jazeera:カタールエナジーのLNG生産停止(英語)。The National:カタールの不可抗力の延長(英語)
- 欧州委員会:REPowerEUとロシア産エネルギーの段階的廃止(英語)。High North News:ロシア産LNG禁輸の撤回なし(英語)。S&P Global:市場は全面禁輸を織り込んでいない(英語)。urgewald:EUのロシア北極産LNGの記録的な輸入(英語)
- 北極物流センター(CHNL):2026年9月30日時点の北極海航路の通過航海(英語)、ヤマルLNGの輸出と2027年以降の輸送能力(英語)、2025年の北極海航路の通過航海(英語)。Container News:2026年の記録の解説(英語)
- Interfax:2035年までの北極海航路開発計画(英語)、砕氷船の料金に関するロスアトムの立場(英語)。TASS:2035年に1.5億トンとするロスアトム(英語)、砕氷船の費用負担モデル(英語)。gCaptain:2024年の記録と8,000万トンの目標(英語)。ロスアトム:北極横断輸送回廊のモデル(英語)。High North News:2035年に2.7億トン(英語)。Inland Ocean:北極海航路の統計(英語)
- Shin & Kim(2026):北極海航路の費用競争力の確率的な閾値条件(英語)。Port Economics, Management and Policy:上海〜ロッテルダムの航路の選択肢(英語)。北極評議会:北極海運評価2009(英語)。ノバテク:北極海航路経由で中国へ初のヤマルLNG(英語)
- S&P Global:ボストーク・オイルの初積み込み(英語)。Baird Maritime:ボストーク・オイルの貨物が中国に到着(英語)、アークティックLNG2の中国向けカーゴ(英語)。The Moscow Times:ボストーク・オイルの約束(英語)。FDD:中国とロシアの北極のエネルギー(英語)。OilPrice:北極のLNGと中国(英語)
- High North News:ヤマルLNGの出荷は50%減の可能性(英語)。Euromaidan Press:EUがロシア産LNGを買い続ける理由(英語)
- Barents Observer:北極海航路の影の船(英語)。Bellona:2026年夏・秋の影のタンカー(英語)。Windward:北極航路のロシアの船団(英語)
- Rosatom Newsletter:北極海航路の定期通過(2026年9月)。Interfax:ニューニュー・シッピングの2026年の航海(英語)。World Nuclear News:北極海航路で英国に着いた初のコンテナ船(英語)
- 米海軍協会:北西航路の通過の実情(英語)。ベルファー・センター:北西航路の解説(英語)
- Arab News:2024年のスエズ運河収入(英語)。Mid-Trans:2026年8月のスエズの通航と収入(英語)
- Anchorage Daily News:連邦政府事業としてのアラスカLNG(英語)。EnergyNow:最終投資決定前の引き取り合意(英語)。World Oil:JERAのアラスカLNG引き取り(英語)
- ノルウェー海洋資源局:ヨハン・カストベルグ油田(英語)。米地質調査所:北極圏の資源評価(英語)
- Copenhagen Post:グリーンランド協定のデンマーク議会審議(英語)。ロイター:米国・デンマーク・グリーンランドの合意(英語)。Al Jazeera:3者による和平協議(英語)。CFR:ウクライナ戦争(英語)
- FDD:北極の海底ケーブルと宇宙(英語)。High North News:フィンマルクのGPS妨害(英語)。Barents Observer:ノルウェーのGPS妨害検知の強化(英語)
- Argus:日本の石油供給と備蓄(英語)。ジャパンタイムズ:日本の新しい北極研究船(英語)
更新履歴
- 2026年10月28日。 予測として書き直しました。確率付きの日付のある予測、ロシアの目標と実績の比較、ダウンロードできる航海費用モデル、EUの禁輸とホルムズ危機の後の石油とLNGの流れ、国別の評価表、4つのシナリオを加え、以前の影響・貨物量・見通しの図を新しい図に置き換えました。CHNL、High North News、いくつかの報道のページは当方の環境から開けなかったため、それらの数字は検索結果に引用された内容により、それぞれ別の報道と照合しています。
- 2026年10月7日。 初版公開。
出典は2026年10月28日(日本時間)に確認。図と地図は引用したデータからSecOpsNomadが作成し、航路線は模式図です。予測はSecOpsNomadの判断で、投資の助言ではありません。