
画面の中のAIサービスには重さがないように見えます。その裏には、半導体製造装置、専用メモリー、ネットワーク機器、冷却設備、電力の接続があります。足りない要素を一つでも遅らせられる企業や政府は、事業全体に影響を及ぼし得ます。
計算能力が地政学的な影響力に変わるのは、こうした依存を通じてです。重要なのは、誰が納入を遅らせ、利用条件を狭め、増設の費用を上げられるかという問いです。その力は供給網に分散しています。すべての能力を同じ品質、規模、費用で持つ国はありません。
半導体の設計から、使える計算能力へ
半導体は動くシステムの一部です。大規模な学習では、演算装置同士の効率的な通信、処理装置の近くにデータを置くメモリー、機器を使いこなすソフトウェア、安定した周辺設備が必要です。学習済みモデルを動かす推論では、処理内容と費用の条件が変わり、より幅広い機器を使える場合もあります。
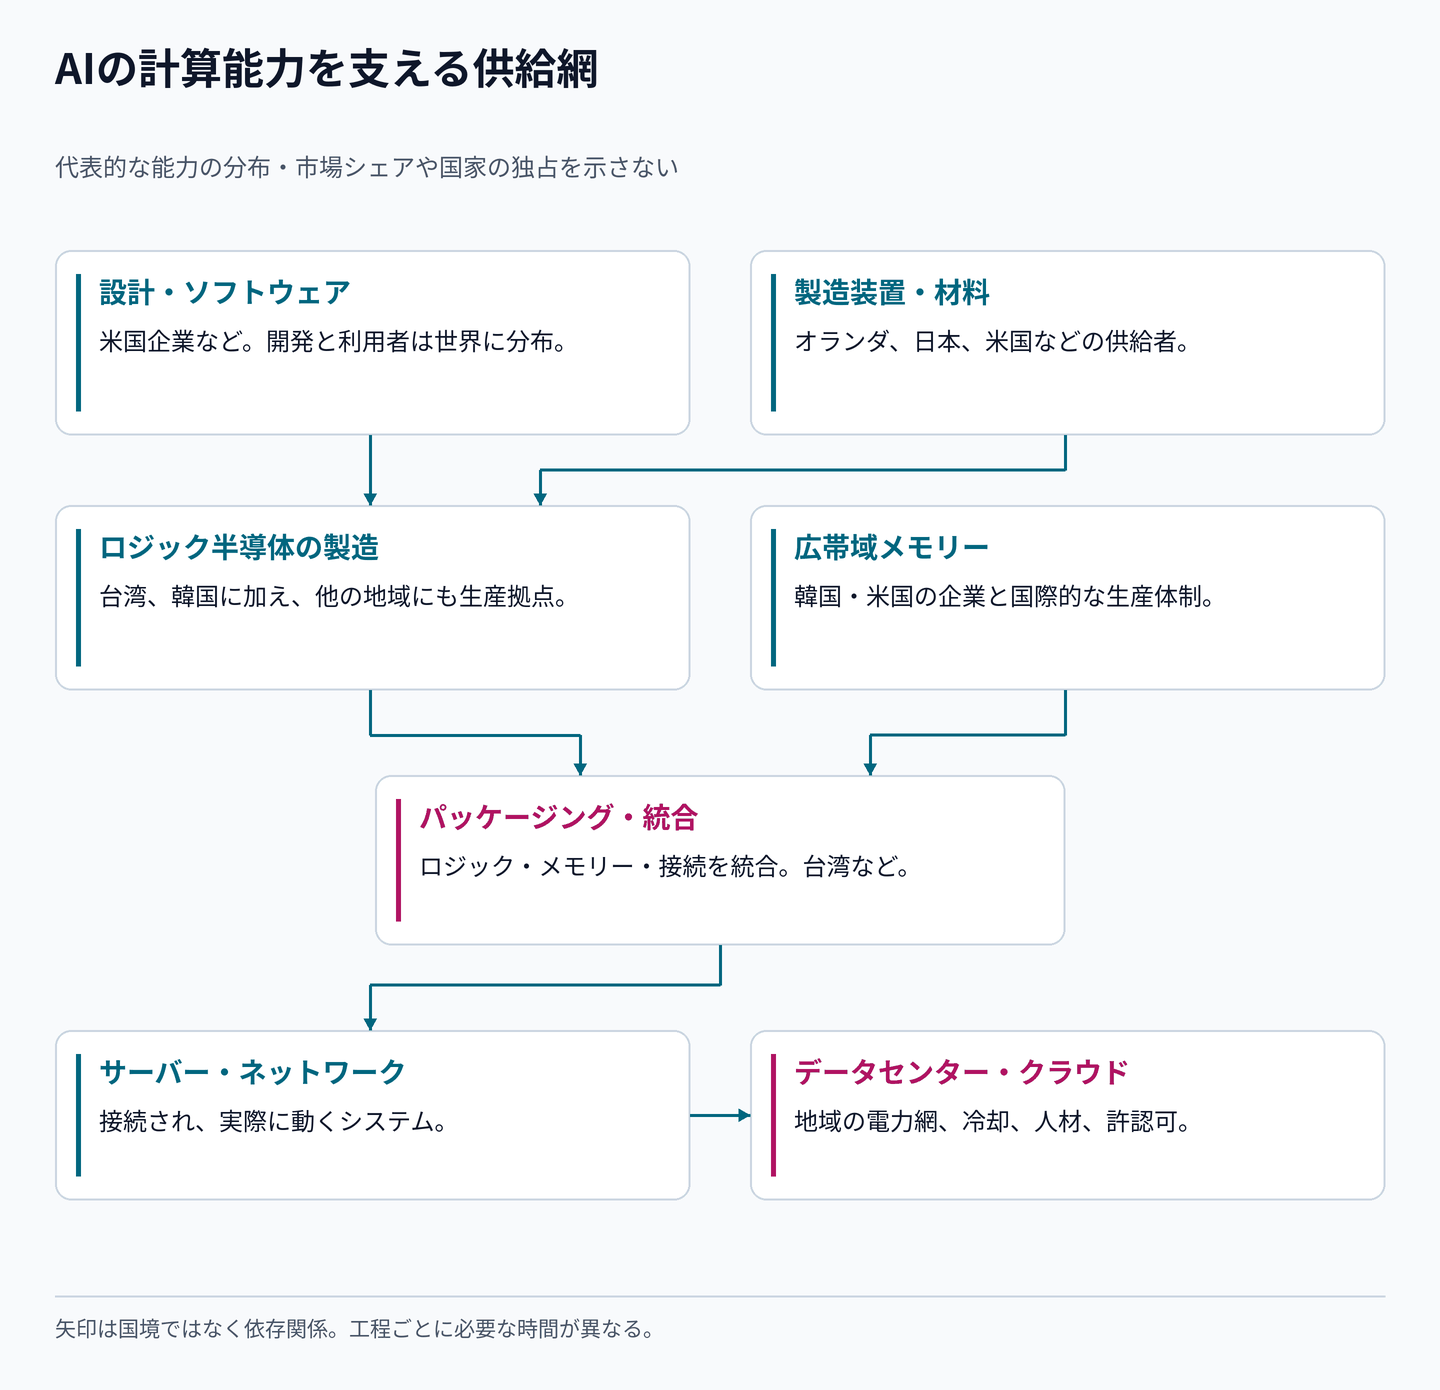
| 工程 | 代表的な能力の所在 | 置き換えが難しい理由 |
|---|---|---|
| 半導体設計と設計ソフト | 米国に本拠を置く企業。開発と顧客は世界に分布 | 知的財産、検証、ソフトとの互換性、設計に必要な時間 |
| 製造装置と材料 | オランダ、日本、米国などの専門企業 | 精密な装置、工程への組み込み、保守、供給者の認定 |
| 先端ロジック半導体の製造 | 台湾、韓国を含み、他の地域にも生産拠点 | 歩留まり、製造ノウハウ、生産能力、工程の認定 |
| 広帯域メモリー | 韓国・米国に本拠を置く企業と国際的な生産体制 | 認定済みの供給、積層技術、処理装置との統合 |
| 先端パッケージング | 台湾などの製造拠点 | ロジック、メモリー、接続を必要な歩留まりと規模でまとめる能力 |
| データセンターの運用 | 立地ごとの電力網、設備、サービス提供者 | 電力供給、冷却、通信、人材、稼働に必要な手続き |
能力と拠点の代表例を確認したメーカー資料は[5]にまとめました。市場シェアを示す資料としては用いていません。これは代表例であり、順位表でも、本社所在国が企業を所有しているという主張でもありません。企業の所有構造、工場の場所、装置の原産地、取引を規律する法域は、それぞれ異なり得ます。
ASMLの極端紫外線(EUV)リソグラフィーの説明は、先端製造を支える専門性の高い装置を理解する手掛かりになります。TSMCの3DFabricの資料は、トランジスターの製造とともに、統合とパッケージングが重要な理由を示します。どちらも、すべてのAI処理に最新の製造プロセスや同じ実装技術が必要だという意味ではありません。[1][2]
チョークポイントとは、代替しにくい場所
高い市場シェアだけでは影響力を説明できません。四つの問いが重要です。
- 代替できるか。 同じ機能を持つ部品でも、基板の再設計、ソフトウェアの変更、認定作業が必要かもしれません。
- 何年・何か月かかるか。 数年後に使える代替品は、今四半期の不足を埋めません。
- 誰がアクセスを制約できるか。 企業は受注を配分し、政府は許可条件を定め、電力会社は接続の時期を左右します。
- 供給を止める側の負担は何か。 売上の喪失、競合への投資促進、報復は、制限する側の力にも限界を与えます。
この見方では、メモリー、実装、送電設備も、注目される演算チップと同じように重要になり得ます。また、影響力は固定されません。投資と代替が一つの制約を弱める一方、需要の急増が後工程に別の不足を生む場合があります。
輸出管理は、技術への依存を政策に変える
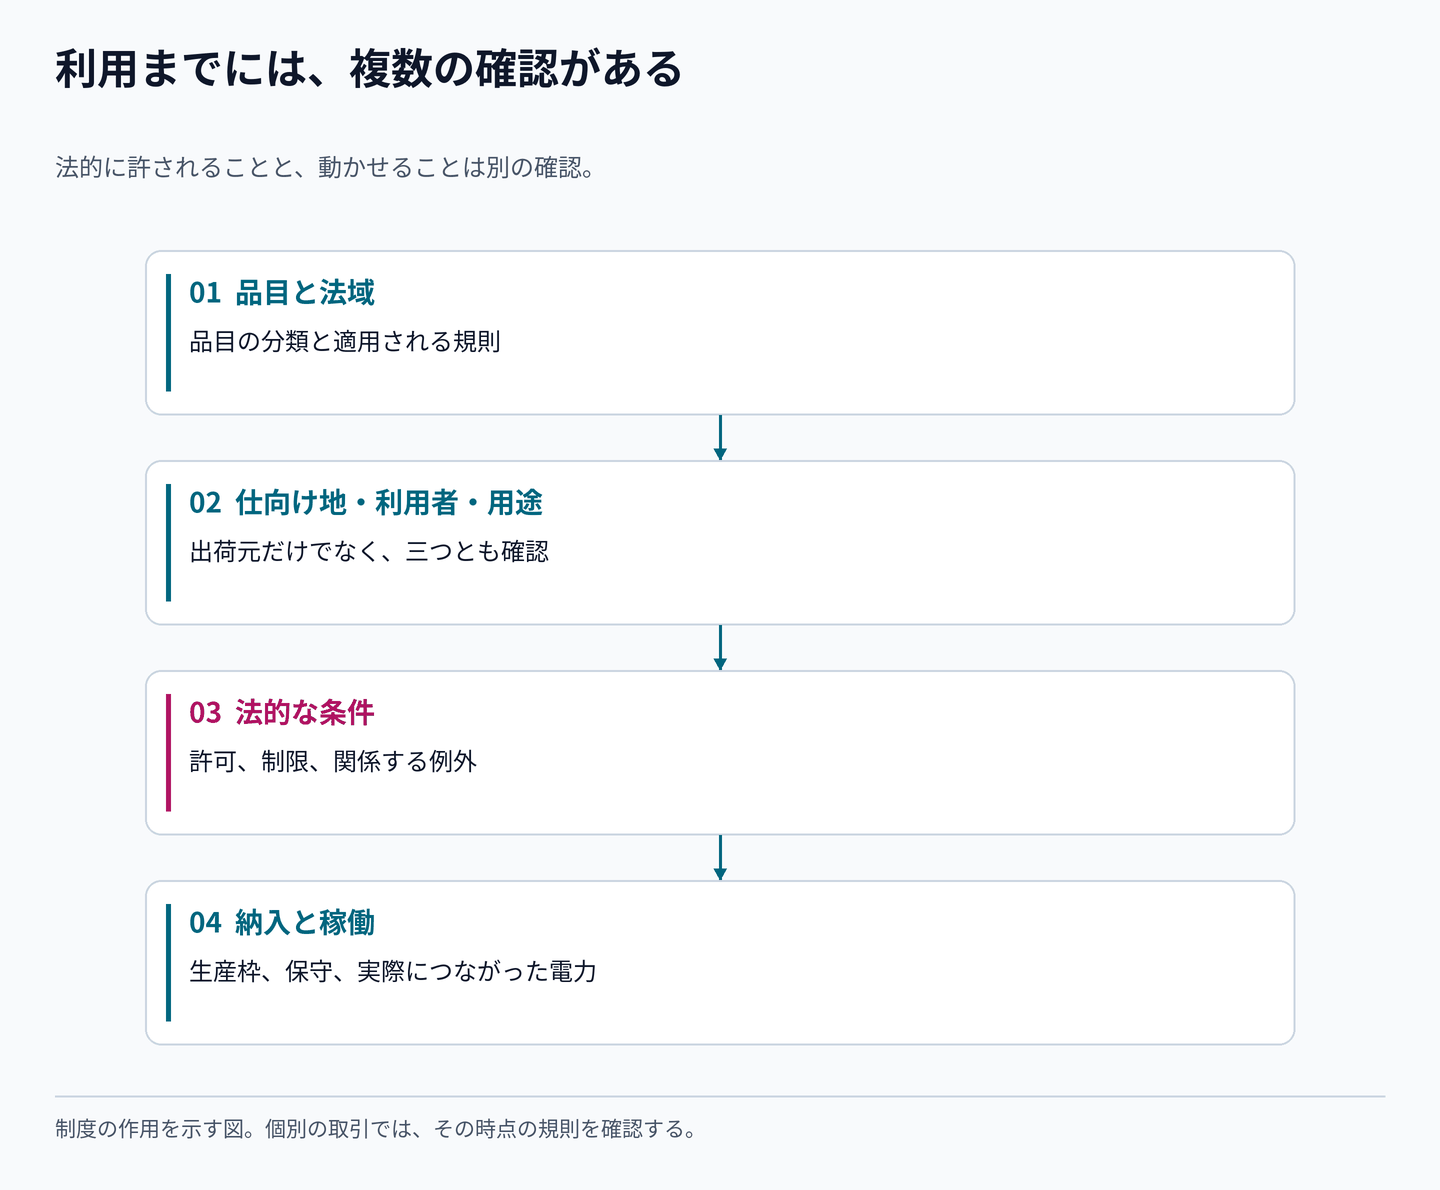
輸出管理は、取引を進められるか、誰が製品を受け取れるか、何に使えるかという条件を定めます。米国の制度では、品目の分類、仕向け地、最終利用者、用途、輸出・再輸出・移転の制限などが判断に関わります。条件によっては外国で製造された品目も対象になります。したがって、どの国から出荷するかだけでは判断できません。また、EARの対象であっても、すべての取引に許可が必要とは限りません。適用範囲と許可の要否は別の確認です。[3]
対象には先端計算関連の品目、製造装置、特定の主体や用途などがあります。効果は条文、例外、許可、執行によって変わります。「AI半導体は禁止された」という説明だけでは、具体的な取引で何が起きるかは通常分かりません。
装置への制限は、現在の出荷だけでなく将来の製造能力にも影響し得ます。部品、ソフトウェア、保守に関する措置は、その内容によって設備の使用期間にも作用します。一方、完成した演算装置の制限は、短期の導入を難しくしても、受け手の研究能力を即座に消すとは限りません。
政策の目的には、安全保障上の懸念がある能力の進展を遅らせることや、技術的な優位を保つことがあります。ただし、結果は条件次第です。制限は費用と遅延を生むと同時に、国内代替、再設計、効率化、新しい供給関係を促すことがあります。政策が掲げる目的と、実際の効果を示す証拠は分けて読む必要があります。
クラウドへのアクセスは、別の依存です。 海外の計算資源を借りれば、自国で計算設備を持つ必要を減らせます。その代わり、提供者の方針、法域、データへのアクセス、サービス継続性が問題になります。適用法やサービスの制限を確認する必要があり、あらゆる規制を回避できるわけではありません。半導体の制限だけから、個別のクラウド利用の適法性を判断することもできません。
電力は、どこで動かせるかを決める
電力需要は、地域ごとの事情を伴う物理的な制約です。データセンターには利用可能な接続、送配電能力、冷却、非常時の備え、安定供給が必要です。国全体の発電量に余裕があっても、その場所で予定どおり受電できるとは限りません。
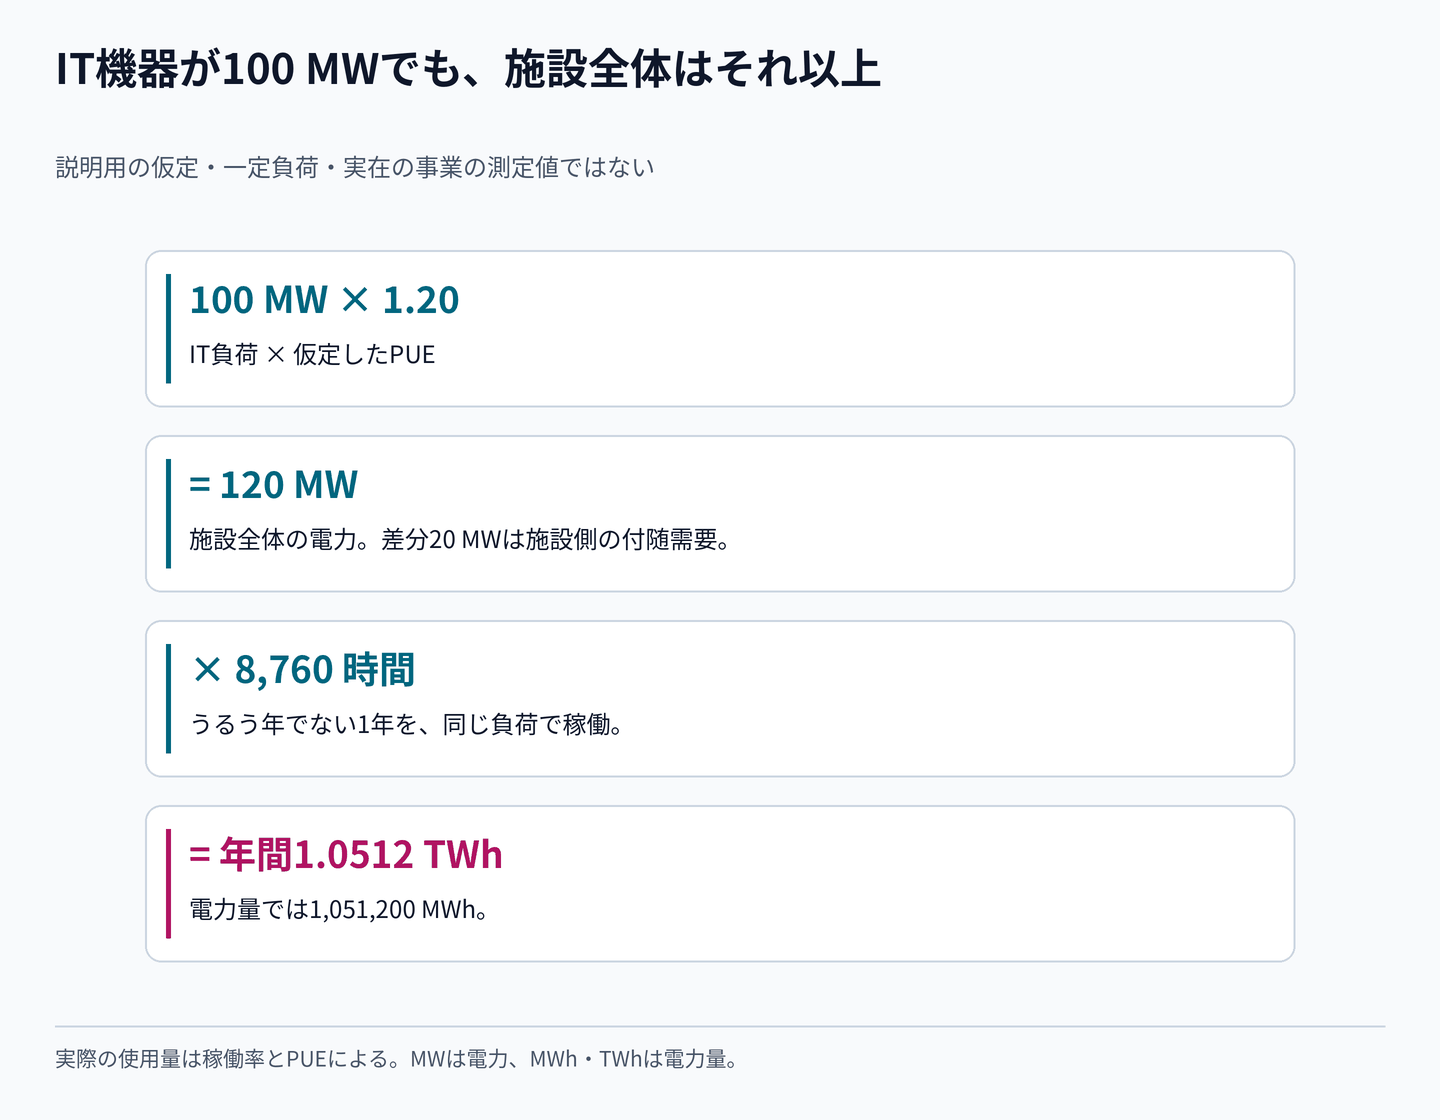
次は実在する事業の測定値ではなく、説明用の計算です。
| 仮定・計算結果 | 値 |
|---|---|
| 一定のIT機器負荷 | 100 MW |
| 仮定する電力使用効率(PUE) | 1.20 |
| 施設全体の負荷:100 × 1.20 | 120 MW |
| 一定負荷での年間電力量:120 × 8,760 | 1,051,200 MWh、約 1.05 TWh |
PUEは、同じ期間の施設全体の使用電力量をIT機器の使用電力量で割った値です。この例の差分20 MWは施設側の付随需要で、すべてが冷却とは限りません。実際の年間使用量は、稼働率、PUE、運用条件によって変わります。MWは電力、MWhやTWhは時間を通じて使った電力量です。
IEAの『Energy and AI』は、計算基盤と電力システムの関係を扱っています。シナリオは公表時期と仮定とともに読む必要があり、需要増加の予測は実測値ではありません。[4]
再生可能エネルギーの電力購入契約は、調達の目標を支え得ます。しかし、それだけで地域の系統容量や、毎時間の実際の需要に対応するクリーン電源が確保されるわけではありません。同様に、安い電気料金の利点が、接続の遅れ、低い信頼性、通信の制約で失われる場合もあります。競争力は運用環境全体で決まります。
日本はどこに影響を持てるか
日本の役割は、クラウド拠点を置いたり演算装置を買ったりすることにとどまりません。製造装置や材料の能力は、海外の半導体生産につながっています。産業政策では、何を国内に構築し、どの関係を深め、工場やデータセンターにどう安定したエネルギーを届けるかが問われます。
2026年5月のFOIPアップデートは、この関係を明示しています。重点分野①で、AI・データ時代の経済基盤づくりと、エネルギー・重要物資の供給網の強靱化を結び付けています。これは政策の方向性であり、必要な能力がすべて構築済みであることの証拠ではありません。[6]
三つの確認がつながります。
- 産業の能力。 投資によって認定済みで経済的に使える能力が生まれるのか、それとも発表と建物の段階なのか。
- エネルギーの能力。 接続時期、地域の料金、信頼性を未解決の仮定にしたまま、新しい需要を見込んでいないか。
- アクセスと依存。 不可欠な装置、ソフトウェア、部品は誰が供給し、誰が提供条件を変えられるか。
補助金を受けた工場が強靱性を高めても、海外の装置や顧客に依存する場合があります。国内のデータセンターで運用上の管理を強めても、輸入チップや外国のソフトウェアが必要かもしれません。主権には段階があります。所有、運用権限、更新へのアクセス、知識、代替能力は、それぞれ異なる問いへの答えです。
この選択は、「日本のエネルギー安全保障は海から始まる」で扱った海上燃料輸送にもつながります。追加の電力需要を輸入燃料で賄うなら、計算基盤の供給網もそのリスクの一部を引き受けます。関係の強さは発電構成、新しい需要の場所、稼働する時間帯によって変わります。
次のAI投資の発表をどう読むか
何が実際に確保されたのかを確認してください。チップは発注済みか納入済みか。メモリーと実装の枠はあるか。必要な許可は得たか。電力は申請段階か接続済みか。施設は建設されたのか、それとも利用可能な処理を生み出しているのか。
そのうえで、残る依存の中から最も代替しにくいものを探します。装置を増やしても、電気の来ない建物は動きません。電力を増やしても、使えないソフトウェアの問題は解決しません。輸出許可を得ても、生産枠まで保証されるわけではありません。
持続する影響力を持つのは、希少な能力を確実に提供し、顧客が代替を見つけたときにも適応できる国や企業です。AIをめぐる競争は、製造の厚み、信頼できるインフラ、それを他者が使う条件をめぐる競争でもあります。
出典と参考資料
- ASML「EUV lithography systems」。先端半導体製造の専門的な工程についてのメーカーによる説明。
- TSMC「3DFabric」。統合と先端パッケージングに関するメーカーの説明。
- 米国商務省産業安全保障局(BIS)「Export Administration Regulations」。適用範囲と外国直接製品規則は15 CFR Part 734、特に§734.9、許可の判断はPart 738、特に§738.4を参照。2026年11月5日確認。個別取引では別途の確認が必要です。
- 国際エネルギー機関(IEA)『Energy and AI』。2025年4月10日公表。報告書本文の54ページでPUE、2.6節で送電網の制約を説明。シナリオは測定値ではありません。
- 代表的なメーカー資料、2026年11月5日確認:Synopsysの設計ソフトとIP、東京エレクトロンの装置、Applied Materials、TSMCの製造拠点、Samsungのファウンドリー拠点、SamsungのHBM、MicronのHBM。各社の説明であり、独立した市場シェアの推計ではありません。
- 外務省「FOIPアップデート」2026年5月の概要、PDFの4ページの重点分野①。AI・データ時代の経済基盤と、エネルギー・重要物資の供給網の強靱化。
本稿は構造の分析であり、現在の許可条件の一覧や、特定国のAI能力の予測ではありません。国名は代表例で、電力の計算は明示した仮定に基づきます。